Zusammenfassung: Diese Woche befindet sich das Ökosystem der Industriekomponenten an der Schnittstelle dreier mächtiger Kräfte: eskalierende Spannungen im Nahen Osten, die wichtige Schifffahrtsrouten zu blockieren drohen, eine neue Runde US-Zölle, die die globalen Handelsströme umgestaltet, und eine wegweisende Einigung zum Reparaturrecht, die die Ersatzteil-Landschaft neu justieren wird. Gleichzeitig senden eine flache US-Fabrikproduktion, ein Ölpreisanstieg bei gleichzeitig nachlassenden Industriemetallen sowie rekordhohe KI-Infrastrukturausgaben für Stromnetze widersprüchliche Signale an Ingenieure, Einkäufer und Supply-Chain-Planer. Im Folgenden beleuchten wir, was diese Entwicklungen für die Unternehmen bedeuten, die industrielle Bewegungskomponenten und Schwermaschinen entwerfen, vertreiben und warten.
Seefracht unter doppeltem Druck: Zollkälte und Eskalation am Roten Meer
Der Containerverkehr steht diese Woche vor einem scharfen Nachfrageeinbruch, doch die Ruhe bei den Spottraten verschleiert ein Pulverfass, das die globalen Lieferketten detonieren könnte. Der Drewry World Container Index gab nach, als sich der Schwung der Hochsaison abschwächte – getrieben von einem plötzlichen Einfrieren der Importaufträge, insbesondere in die USA. Der Grund ist kein normaler Nachfragezyklus, sondern eine Mauer handelspolitischer Unsicherheit. Während das US-Handelsministerium (USTR) öffentliche Anhörungen zu Zwangsarbeitszöllen über 60 Nationen abhält und ein neuer 25-%-Strafzoll nach Section 301 auf alle Importe aus Brasilien am 22. Juli in Kraft tritt, haben Importeure die Notbremse bei neuen Buchungen gezogen. Containerlinien, die eilig Notaufschläge eingeführt hatten, sehen nun, wie die Volumina verdampfen.
Gleichzeitig ist die militärische Konfrontation zwischen den USA und dem Iran in eine gefährliche neue Phase getreten. US-Luftangriffe wurden auf Brücken, Eisenbahnlinien und Flughäfen im Süden des Iran ausgeweitet, woraufhin Teheran die huthitischen Kräfte im Jemen anwies, sich auf eine Schließung der Straße von Bab el-Mandeb vorzubereiten, falls die iranische Energieinfrastruktur angegriffen wird. Die Huthis haben gezeigt, dass sie den Schiffsverkehr im Roten Meer stören können, und die Analyse von OilPrice.com zeigt diese Woche, dass der Iran sich enger mit den Huthis koordiniert, um die saudi-arabische Energieinfrastruktur und eine der kritischsten Ölrouten der Welt zu bedrohen. Schon die bloße Drohung einer Schließung des Bab el-Mandeb reicht aus, um Höhere-Gewalt-Klauseln auszulösen, die Kriegsrisikoversicherung in die Höhe treiben und Notumleitungen um das Kap der Guten Hoffnung zu erzwingen – all dies würde die Lieferzeiten um 10–14 Tage verlängern und die Kosten pro Container vervielfachen.
Für Einkäufer von Industriekomponenten und OEMs erzeugt die Kombination aus einem zollbedingten Nachfragestopp und einer glaubwürdigen Schließungsdrohung am Roten Meer ein tückisches Planungsumfeld. Kurzfristige Seefrachtraten mögen attraktiv erscheinen, doch das Risiko eines plötzlichen Ratenanstiegs und einer Verknappung der Laderaumkapazität ist real. Logistikmanager sollten ihre Lieferketten für ein Szenario belasten, in dem die Routen Asien–Europa und Asien–US-Ostküste gleichzeitig gestört werden, während neue Zollebenen die Landekosten von Komponenten aus mehreren Ursprungsländern erhöhen. Bereits hat Maersk seinen Notfall-Zuschlag für Sendungen von Indien nach Europa ab dem 1. August erhöht – ein Zeichen, dass die Reedereien hinsichtlich der Aussichten für das zweite Halbjahr alles andere als entspannt sind.
Die US-Handelspolitik schlägt ein neues Kapitel auf: Brasilien getroffen, Zwangsarbeitsfeststellungen weiten sich aus
Die Architektur der US-Handelspolitik verlagert sich von vorübergehenden Exekutivmaßnahmen hin zu einer dauerhaften, auf Untersuchungen basierenden Zollstruktur. Am 20. Juli verhängte die USTR mit ihrer Notice of Action 25 % Zölle auf alle Importe aus Brasilien, mit begrenzten Ausnahmen für Roheisen, Seltene Erden und einige andere Kategorien. Der Schritt folgt auf eine Section-301-Untersuchung zu Brasiliens digitalen Handelspolitiken, dem Schutz geistigen Eigentums und Umweltpraktiken. Wichtig ist, dass das Weiße Haus nach der Aufhebung früherer Zollmechanismen durch den Supreme Court einen rechtlichen Workaround entwickelte; dieser neue Ansatz verankert die Zölle in gesetzlichen Feststellungen und macht sie gerichtlich schwerer angreifbar.
Die Auswirkungen auf die industrielle Lieferkette sind unmittelbar. Brasilien ist ein wichtiger Lieferant von Flugzeugteilen, Automobilkomponenten, Stahl und Industriemaschinen nach Nordamerika. Zwar waren Roheisen und Seltene Erden ausgenommen, doch eine breite Palette von Metallprodukten, Verbindungselementen, Hydraulikkomponenten und Gussstücken wird nun mit einem 25-%-Kostenaufschlag konfrontiert. Händler, die brasilianische Positionierkomponenten, Gelenkköpfe oder Gelenklager beziehen, müssen mit Preisanpassungen oder einem Wettlauf um Substitute rechnen. Der Zoll kippt zudem die Kalkulation der Hersteller, die Brasilien als Nearshore-Alternative zu asiatischen Beschaffungsbasen genutzt haben.
Gleichzeitig hat die USTR in ihrer Section-301-Untersuchung über 60 Nationen Feststellungen zu Zwangsarbeit getroffen, was signalisiert, dass sich eine neue zweistellige Basiszollstruktur verfestigt, bevor die vorübergehenden Section-122-Gebühren auslaufen. Dieser geschichtete Ansatz – länderspezifische Strafzölle neben einem breiten Zwangsarbeitsrahmen – schafft eine mehrstufige Zolllandschaft, die Einkaufsabteilungen herausfordert, Waren sowohl nach Ursprung als auch nach Lieferketten-Fußabdruck einzustufen. Engineering- und Beschaffungsteams müssen sich auf eine Welt vorbereiten, in der die Zollbehandlung einer Komponente nicht nur davon abhängt, wo sie montiert wurde, sondern von der gesamten dahinterstehenden Wertschöpfungskette.
Das Recht auf Reparatur formt den Ersatzteilmarkt für Maschinen neu
Eine Einigung zwischen John Deere und der US-Handelskommission (FTC) hat den Stillstand beim Reparaturrecht für Agrar- und Schwermaschinen beendet – mit Welleneffekten, die jede Ecke des Industriemaschinensektors erreichen werden. Die diese Woche verkündete Vereinbarung gibt Landwirten und unabhängigen Reparaturwerkstätten Zugang zu Diagnosewerkzeugen, Software und Serviceinformationen, die zuvor hinter proprietären Händlernetzen verschlossen waren. Mehrere Bundesstaaten, darunter Ohio, Kansas und Montana, feiern die Einigung als einen Sieg, der die Betriebskosten in der Landwirtschaft senken und die Verfügbarkeit von Maschinen verbessern wird.
Die Bedeutung für das breitere Ökosystem der Industrieteile ist kaum zu überschätzen. Jahrzehntelang haben Hersteller von Baumaschinen, Off-Highway-Fahrzeugen und sogar mancher industriellen Automatisierungssysteme Reparatur und Wartung über Softwaresperren und proprietäre Schnittstellen an autorisierte Händler gebunden. Die Deere-Einigung öffnet nicht morgen jede Maschine, aber sie setzt ein mächtiges Präzedenzsignal. Komponenteneinkäufer und Instandhaltungsingenieure sollten damit rechnen, dass sich die Prinzipien des Reparaturrechts über die Landwirtschaft hinaus auf Bau, Bergbau und Materialfluss ausweiten. Das wird die Nachfrage nach genormten Ersatzteilen, Open-Source-Diagnosetools und Servicedokumentation erhöhen – und OEMs unter Druck setzen, hinsichtlich Teileverfügbarkeit und Preisen statt Exklusivität zu konkurrieren.
Parallele Entwicklungen in der Automobilwelt und der EU-Reparaturrechtsrahmen – der nun Ausnahmen von den Regeln für nutzerwartbare Batterien enthält – verstärken diesen Trend. Die EU fügte Ausnahmen hinzu, die die praktische Schwierigkeit anerkennen, jede Lithium-Ionen-Batterie leicht austauschbar zu machen, doch die Gesamtrichtung zeigt zu größerer Reparierbarkeit. Für Industriehändler ist die Botschaft klar: Kunden werden zunehmend erwarten, dass Teileverfügbarkeit, Kompatibilität und Reparaturdaten frei fließen – und wer das liefern kann, gewinnt Kundenbindung auf Kosten geschlossener Systeme.
Öl steigt, Industriemetalle rutschen, Materialkosten driften auseinander
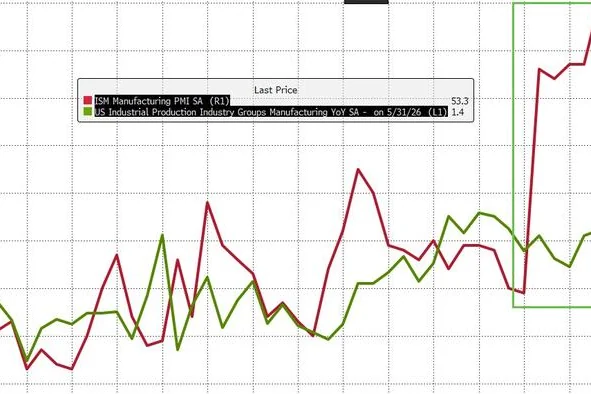
Die Rohstoffmärkte erzählen diese Woche zwei verschiedene Geschichten, und beide sind für die Produktionskosten von Industriekomponenten relevant. Die Rohölpreise sprangen um 3,50 USD pro Barrel, während sich der Konflikt zwischen den USA und dem Iran vertiefte und die Huthi-Drohungen das Gespenst einer Blockade des Roten Meeres beschworen. Höhere Ölpreise schlagen sich direkt in Frachtzuschlägen, Kunststoff- und Harzkosten sowie den Energierechnungen von Gießereien und Schmiedebetrieben nieder. Sie zementieren zudem Inflationserwartungen, was die Zentralbankpolitik und Devisenmärkte beeinflusst.
Im Gegensatz dazu fielen Industriemetalle – Kupfer, Aluminium, Zink –, da Händler die nachfragezerstörenden Folgen eines Krieges im Nahen Osten und einer sich abschwächenden Weltwirtschaft einkalkulierten. Alcoa meldete Quartalszahlen unter den Erwartungen und senkte seine Prognose für die Aluminaproduktion des Gesamtjahres. Aluminiumpreise stehen unter Druck durch Kapazitätserweiterungen, die das Nachfragewachstum übersteigen, und die Prämie, die Industrieeinkäufer über den LME-Preisen zahlen, war zu gering, um das negative Kapazitätsbild auszugleichen. Kupfer, oft als Barometer der Industriekonjunktur betrachtet, rutschte mit den anderen Basismetallen ab – geschwächt durch einen stärkeren US-Dollar und risikoaverse Stimmung.
Für Ingenieure und Einkaufsprofis erzeugt diese Divergenz ein komplexes Kostenbild bei den Inputfaktoren. Lager, Gelenkköpfe, Hydraulikzylinder und stahl- oder aluminiumintensive Strukturkomponenten können von nachlassenden Metallpreisen profitieren, während alles, was energieintensiv herzustellen ist oder auf petrochemisch gewonnenen Polymeren, Dichtungen und Schmierstoffen basiert, unter steigendem Kostendruck leiden kann. Hinzu kommt, dass die Lieferkette für Seltene Erden in Bewegung ist: Malaysia ermittelte parlamentarisch gegen den 96-Millionen-Dollar-Liefervertrag von Lynas Rare Earths mit dem Pentagon, die USA verlangten vollen Zugang zu brasilianischen Chemikalien und Seltenen Erden, und American Rare Earths trieb seine Mine-zu-Magnet-Strategie in den USA voran. Eine fragmentierende globale Lieferkette für Seltene Erden wird die Kosten für Magnete und Präzisionsmotoren hoch und unvorhersehbar halten.
KI-Infrastrukturausgaben erreichen 300 Milliarden US-Dollar – das Stromnetz wird zum neuen Engpass
Diese Woche warnte Goldman Sachs, dass die Ausgaben für KI-Infrastruktur kumuliert 300 Milliarden US-Dollar erreicht haben, und stellte die Frage, ob sich das überhaupt bezahlt macht. Die Märkte registrierten die Nervosität: SoftBank sackte um 11 % ab, Oracle fiel wegen Befürchtungen einer Herabstufung der Bonität, und Halbleiteraktien wurden abgestoßen. Doch die Ausgaben selbst bremsen nicht. TSMC erhöhte seine Pläne für Infrastrukturausgaben in den USA um 100 Milliarden US-Dollar, und Energieversorger stehen bereit, 1,1 Billionen US-Dollar in Netzinfrastruktur zu investieren, während die Elektrifizierung Fahrt aufnimmt. Das KI-Geschäft verlagert sich von Chips zu Strom: Stromerzeuger, Netzbauer und Anbieter von Kühltechnik werden zum neuen Brennpunkt.
Für den Sektor der Industriekomponenten ist diese Wendung zur Netzinfrastruktur ein Nachfragetreiber über Jahrzehnte. Transformatoren, Schaltanlagen, Übertragungsmasten und Umspannwerke erfordern ein breites Spektrum an Bewegungssteuerungs- und Strukturkomponenten – Gelenkköpfe, Gelenklager, Gabelköpfe und Gelenkteile. Allein der Bau von Rechenzentren, der in Südostasien boomt, während Shopees Mutterkonzern eigene Serverfarmen vorantreibt, erfordert riesige HLK-, Brandbekämpfungs-, Notstrom- und physische Sicherheitssysteme – all das verbraucht Industriehardware. Die Elektrifizierung von Fahrzeugflotten kommt als weitere Ebene hinzu: LiuGong hat diese Woche in Nordamerika seine batterieelektrische Schwermaschinenpalette eingeführt und reiht sich damit in eine Welle elektrifizierter Bau- und Materialflussmaschinen ein, die auf robuste elektrische Steckverbinder, Wärmemanagement und Hochvolt-Sicherheitskomponenten angewiesen sind.
Der warnende Hinweis: Die finanzielle Nachhaltigkeit dieses Infrastrukturbooms ist inzwischen infrage gestellt. Können die Einnahmen aus KI-Diensten den Ausbau nicht rechtfertigen, könnte ein Rückgang der Investitionsausgaben Aufträge sowohl für Fabrikautomatisierungsausrüstung als auch für die Netzhardware, die Rechenzentren speist, zum Erliegen bringen. Für jetzt jedoch befinden sich Industriekomponentenhersteller und -händler, die elektrische Netze, Stromerzeugung und Rechenzentren bedienen, in einem strukturellen Wachstumskanal.
Indiens industrieller Aufstieg gerät unter Zoll- und Anti-Dumping-Gegenwind
Indiens Fabrikproduktion wächst dank kräftiger Inlandsnachfrage, und die staatliche „Make in India“-Offensive zieht Investitionen von Unternehmen wie dem spanischen INALSA an, das in Sonipat ein Werk im Wert von 500 Mio. Rupien baut. Nuvama nahm Siemens Energy India mit einer Kaufempfehlung und 21 % Aufwärtspotenzial in die Berichterstattung auf, und der Markt für Präzisionsanalytik wächst, während Hersteller in Qualitätskontrolle investieren. Indien ist zweifellos eine der wichtigsten Wachstumsgeschichten der industriellen Nachfrage weltweit.
Allerdings warnen zwei Berichte dieser Woche, dass gedumpte Importe und invertierte Zollstrukturen die heimischen Hersteller in Schlüsselsektoren untergraben. Der US-Zoll auf Brasilien hat auch Neu Delhi beunruhigt, weil er das Risiko verdeutlichte, dass Indiens eigene Handelsverhandlungen über ähnliche einseitige US-Maßnahmen stolpern könnten. Für globale Komponentenlieferanten und -händler bietet Indien eine doppelte Realität: ein schnell wachsender Markt für hochwertige Lager, Hydraulikfilter, Steckverbinder und Automatisierungskomponenten, aber auch ein Markt mit intensivem Preiswettbewerb, in dem lokale Inhalte-Anforderungen und Zollbarrieren sich rasch ändern können. Das Problem invertierter Zölle – wonach Fertigprodukte niedriger besteuert werden als die Rohstoffe oder Zwischenkomponenten, aus denen sie bestehen – bleibt ein struktureller Bremsklotz für die Rentabilität der lokalen Fertigung und schafft Anreize, komplette Baugruppen zu importieren statt lokal zu fertigen. Diese Verzerrung wirkt sich direkt auf die Beschaffungsentscheidungen multinationaler OEMs mit Indien-Geschäften aus.
Smarte Fabrikautomation und Robotik definieren den Produktionsboden neu
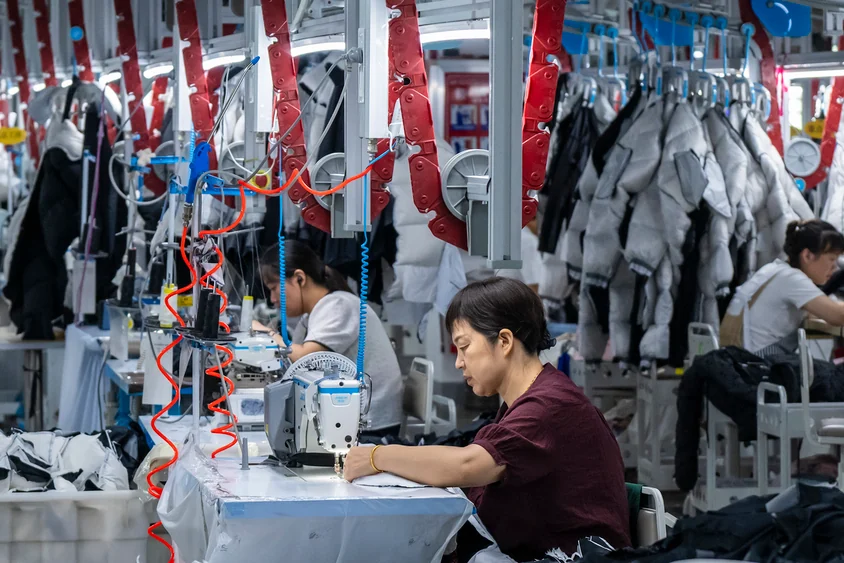
Die diese Woche veröffentlichte Marktforschung zeigt eine anhaltende Wachstumskurve für Hardware der industriellen Automatisierung. Die IndexBox-Prognosen weisen für Relais, IO-Steckverbinder, Hydraulik- und Schmierstofffilter sowie Dauer-Scharniergehäuse bis 2035 nach oben – getrieben von industrieller Automatisierung und dem Ausbau der Halbleiterkapazitäten. MarketsandMarkets projiziert ein starkes Wachstum des Marktes für smarte Fabriken in Deutschland, Japan, Kanada und Australien. Die Märkte werden nicht nur vom Effizienzstreben geformt, sondern vom Druck von Reshoring, Fachkräftemangel und steigenden Kosten, die Hersteller laut einem Report von Supply & Demand Chain Executive dazu zwingen, KI und Automatisierung schneller zu übernehmen.
Auf der Technologieseite machte Analog Devices den Fall für „physische Intelligenz“ in der industriellen Automatisierung und argumentierte, die nächste Grenze bestehe nicht nur darin, Maschinen zu vernetzen, sondern kontextbewusstes Sensieren und Agieren am Rand einzubetten. Eine MarketScale-Analyse identifizierte fünf Verschiebungen, die Fabrikhallen Mitte 2026 prägen: Kollaborationsroboter, die Pilotprojekte hinter sich lassen; visuell geführte fahrerlose Transportsysteme als Standard; Edge Computing, das die Latenz in der Qualitätsprüfung senkt; der verstärkte Einsatz digitaler Zwillinge bei der Inbetriebnahme von Linien; und softwaredefinierte Steuerungsarchitekturen, die eine flexiblere Rekonfiguration von Produktionszellen erlauben.
Für Komponenteneinkäufer und Ingenieure weiten diese Trends die bereits sichtbare Nachfrage nach Steckverbindern, Kabelsätzen, Präzisionslagern und Bewegungssteuerungskomponenten aus, die höhere Taktzahlen, häufigere Rekonfiguration und anspruchsvollere Sensorumgebungen bewältigen können. Händler, die technische Auswahlunterstützung für Automatisierungskomponenten bieten können – mit den passenden Tragfähigkeiten, Dichtungsklassen und Werkstoffen für Roboterzellen im 24/7-Betrieb –, werden gut positioniert sein, wenn kleine und mittlere Hersteller ihren Weg zur smarten Fabrik beschleunigen.
Quellen
- ABC17News.com – Seefrachtraten geben nach, während Zollunsicherheit die Importnachfrage einfriert
- Container News – Drewry World Container Index schwächt sich ab, da der Hochsaison-Schwung nachlässt
- Fox News – Iran weist Huthis an, sich auf Schließung der Straße von Bab el-Mandeb vorzubereiten
- OilPrice – Iran weist Huthis an, Angriffe auf die Schifffahrt im Roten Meer vorzubereiten
- Federal Register – Notice of Action: Brasiliens Handlungen, Politiken und Praktiken
- EY – USTR erlässt Notice of Action mit 25-%-Section-301-Zöllen auf Importe aus Brasilien, wirksam ab 22. Juli 2026
- Farm Progress – John Deere erzielt Einigung im Reparaturrechtsfall mit der FTC
- Cleveland.com – Reparaturrechts-Deal für Agrarmaschinen ein großer Sieg für Ohios Landwirte
- Barchart – Alcoa-Aktie gibt nach, als das Unternehmen die Aluminiumproduktionsprognose kürzt
- Mining.com – Malaysia untersucht Lynas‘ Seltenen-Erden-Liefervertrag mit dem Pentagon
- MarketScale – Energieversorger wollen 1,1 Billionen US-Dollar in Netzinfrastruktur investieren, während sich die Elektrifizierung beschleunigt
- Benzinga – Warum fällt die Oracle-Aktie am Freitag?
- boldnewsonline.com – Indiens Industriesektor gewinnt an Schwung, da die Fabrikproduktion dank starker Inlandsnachfrage steigt
- CNBC TV18 – Gedumpte Importe und invertierte Zölle behindern Indiens Fertigungsoffensive in Schlüsselsektoren
- MarketScale – Robotik in der Fertigung: fünf Verschiebungen, die Fabrikhallen Mitte 2026 prägen
- IndexBox – Nachfrage nach Relais und Fassungen beschleunigt sich bis 2035 – angetrieben durch industrielle Automatisierung und den Ausbau erneuerbarer Energien