
Executive Summary
Das industrielle Umfeld dieser Woche ist von wachsender Handelsunsicherheit geprägt: Die USA verlängern das USMCA in seiner jetzigen Form nicht und lösen damit jährliche Überprüfungen aus, die Investitionen in nordamerikanische Automobil- und Fertigungslieferketten gefährden. Gleichzeitig sind die Seefachraten auf das höchste Niveau seit 2022 gesprungen – angetrieben von einer vorgezogenen Hochsaison, Hafenüberlastung in China aufgrund eines nahenden Supertaifuns und anhaltenden Rotmeer-Störungen trotz Maersks Rückkehr zum Suezkanal. In einem markanten Regulierungsschritt einigte sich die FTC mit John Deere: Landwirte und unabhängige Werkstätten erhalten Zugang zu Diagnosetools und Software – das Aftermarket-Gefüge verschiebt sich. Bei den Materialien gab das Pentagon 25 Mio. USD für heimische Seltene-Erden-Verarbeitung, während China rückläufige Halbjahres-Exporte meldet – ein Zeichen eskalierender globaler Konkurrenz um kritische Mineralien. Die Energieinfrastruktur steht unter Druck: KI-Rechenzentrum-Investitionen übersteigen 50 Mrd. USD und zwingen Versorger, konventionelle Erzeugung auszubauen. Investitionen in Fertigungstechnik bündeln sich um Robotik, prädiktive Wartung und additive Fertigung. Regional gewinnt Indiens Fertigungsoffensive an Fahrt, während Industriedaten aus Japan, Italien und Uruguay gemischte Signale zur kurzfristigen Nachfrage senden.
Handelspolitisches Beben: USMCA, Section 232 und Zollmanöver bedrohen die Stabilität der Lieferketten
Die größte Unsicherheit für die nordamerikanischen Industrielieferketten ist in dieser Woche die Entscheidung der USA, das Abkommen zwischen den USA, Mexiko und Kanada (USMCA) in seiner jetzigen Form nicht zu verlängern. Der Schritt, über den Iowa Farm Bureau und andere vielfach berichteten, löst jährliche gemeinsame Überprüfungen aus, die das Abkommen zwar in Kraft lassen, aber die langfristige Planungssicherheit beseitigen, auf die sich Hersteller verlassen hatten. Die Automobilindustrie warnte umgehend, dass der neue Überprüfungszyklus Milliarden zugesagter Investitionen und fein abgestimmte grenzüberschreitende Lieferketten gefährdet. Für Komponenteneinkäufer und Ingenieure bedeutet dies, dass der Planungshorizont abrupt kürzer geworden ist. Entscheidungen mit langen Beschaffungszeiten – insbesondere in der Automobil-, Luft- und Raumfahrt- sowie Agrarmaschinenbranche – müssen nun jährlich neue Ursprungsregeln, steigende Zölle oder neue lokale Content-Anforderungen einkalkulieren.
Zum handelspolitischen Nebel kommt die Ankündigung von Präsident Trump, auf Basis der Section-232-Feststellungen zu Verkehrsflugzeugen und Triebwerken neue Verhandlungen aufzunehmen – und damit Zöllen in einem Sektor Tür und Tor zu öffnen, der bereits unter engen Zertifizierungsfristen und globalem Wettbewerb leidet. Parallel spitzt sich der Streit um die Section-301-Zölle um brasilianisches Roheisen zu: Das Stapeln von Zöllen – also die Aufschlage ad-valorem-Abgaben auf Antidumpingmargen – könnte die Inputkosten für US-Gießereien und Stahlverarbeiter in die Höhe treiben. All dies trifft auf Grenzregionen, die schon unter Druck stehen: Abgeordnete beider Parteien bezeichnen das aktuelle Klima als „Unsicherheit“, die Investitionen aktiv schädigt. Für Industrie-Händler und Hersteller ist der kluge Weg, Multi-Source-Kontingenzpläne zu überprüfen und sich auf eine Phase volatiler Landed Costs bei wichtigen Metall- und Maschinenimporten einzustellen.
Seefrachtraten schießen hoch, während die Hochsaison auf geopolitische und wetterbedingte Störungen trifft
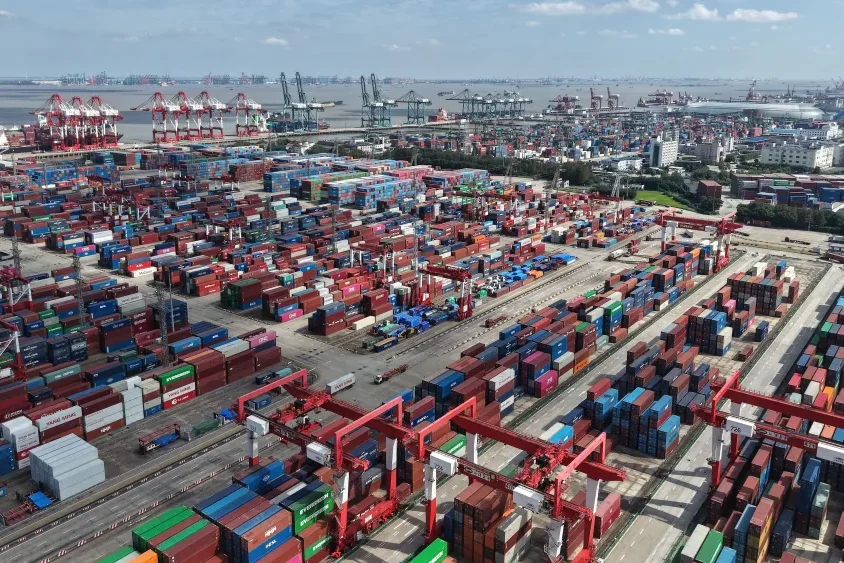
Die Containerfrachtraten steigen in einem Tempo, das Spediteure als Rückkehr in das Chaos von 2022 bezeichnen. Die Transpacific-Spotraten sind seit Beginn der frühen Hochsaison um rund 120 Prozent gestiegen, und Container von Vietnam in die USA nähern sich inzwischen 9.000 USD pro 40-Fuß-Äquivalent. Hinter dem Anstieg bündeln sich mehrere Belastungen: Schiffskonzentration an chinesischen Drehkreuzen, ein ungewöhnlich früher Vorzieheffekt angesichts der Zollunsicherheit und die drohende Gefahr des Super-Taifuns Bavi, der nach den Prognosen den Betrieb der Häfen Shanghai und Ningbo stören wird, genau dann, wenn die Congestion Mehrjahrshochs erreicht.
Maersks Entscheidung, die Transits durch das Rote Meer über den Suezkanal wieder aufzunehmen, bietet partielle Entlastung, doch die Sicherheitslage bleibt fragil. Gleichzeitig hat der Chef von Flexport öffentlich gewarnt, dass eine durch El Niño verursachte Dürre die Kapazität des Panamakanals erneut drastisch kürzen und mehr Schiffe zu längeren, teureren Routen zwingen könnte. Diese Dynamiken sind nicht nur ein Problem für Logistiker – sie beeinflussen direkt Verfügbarkeit und Preise von Komponenten. Hersteller, die auf importierte Rohmaterialien, Baugruppen oder Fertigprodukte angewiesen sind, müssen mindestens bis zum dritten Quartal mit längeren Lieferzeiten und höheren Landed Costs rechnen. Händler mit Pufferbeständen im Inland könnten besser aufgestellt sein, um Kunden zu bedienen, die verlängerte Verzögerungen nicht absorbieren können.
Meilenstein beim Reparaturrecht: FTC-Vergleich mit John Deere formt den Aftermarket-Zugang neu

In einer der bedeutendsten regulatorischen Entwicklungen für Schwermaschinen seit Jahren hat die US-Handelskommission FTC einen Vergleich mit John Deere erzielt, der den Hersteller verpflichtet, Landwirten und unabhängigen Reparaturbetrieben dieselbe Diagnosesoftware, dieselben Werkzeuge und Serviceinformationen zur Verfügung zu stellen wie autorisierten Händlern. Die Vereinbarung, über die The New York Times und Manufacturing Dive berichteten, beendet einen jahrelangen Streit, der zum Brennpunkt der Right-to-Repair-Bewegung geworden war.
Für das Ökosystem der Industriekomponenten ist der Vergleich mehr als eine Schlagzeile. Er markiert einen strukturellen Wandel darin, wie Aftermarket-Wartung und Ersatzteile im Lebenszyklus der Geräte fließen. Unabhängige Werkstätten und Flottenbetreiber erhalten weniger technische Hürden bei komplexen Reparaturen, was den adressierbaren Markt für hochwertige Ersatzkomponenten erweitern könnte – von Gelenkköpfen und Gelenklagern bis zu Hydraulikdichtungen und elektronischen Sensoren. Auch Konstrukteure, die auf Servicefreundlichkeit auslegen, erhalten größeren Spielraum, Standardteile zu spezifizieren, die über mehrere Kanäle beschaffbar sind, statt an proprietäre Händlernetze gebunden zu sein. Zwar gilt der Vergleich speziell für Landmaschinen, doch der Präzedenzfall dürfte ähnliche Forderungen in den Segmenten Bau, Bergbau und Forsttechnik beschleunigen. Kleinere und mittlere Werkstätten sowie Wartungsteams sollten auf erweiterten Zugang zu Diagnoseschnittstellen und auf mögliche Folgeinitiativen von Bundesstaaten achten, die bereits eigene Right-to-Repair-Gesetze verfolgen.
Kritische Mineralien: Pentagon-Investment und globales Ringen um Seltene Erden nehmen an Intensität zu

Der Wettlauf um Lieferketten für Seltene Erden und kritische Mineralien erreichte diese Woche eine neue Intensität. Das US-Verteidigungsministerium kündigte eine 25-Millionen-Dollar-Investition in ReElement Technologies an, ein Startup für heimische Verarbeitung Seltener Erden – Teil einer breiteren Strategie der Trump-Regierung, Chinas Dominanz zu schwächen. Zugleich zeigten chinesische Zolldaten, dass die Exporte Seltener Erden im ersten Halbjahr 2026 auf 30.482,8 Tonnen fielen – deutlich unter Vorjahreszeitraum –, während die australische Regierung daran arbeitete, China-nahen Aktionären die Stimmrechte bei Northern Minerals, einem strategischen Entwickler Seltener Erden, zu entziehen.
Diese Maßnahmen betreffen Hersteller von Elektromotoren, Präzisionsaktuatoren, Sensoren und Permanentmagneten direkt – Komponenten, die für ihre Leistung auf Elemente der Seltenen Erden angewiesen sind. Selbst eine moderate Verknappung des Angebots kann sich auf Preise und Lieferzeiten von Motion-Control-Komponenten und hocheffizienten Antrieben auswirken. Engineering-Teams, die Geräte der nächsten Generation entwerfen, sollten wissen, dass Magnet- und Motorenlieferanten bereits Zweitquellen für Seltene-Erden-Rohstoffe aus Projekten in Australien, Brasilien und Grönland prüfen. Auch der industrielle Aftermarket kann die Auswirkungen spüren, wenn Ersatzmotoren und Antriebe empfindlicher auf die Rohstoffverfügbarkeit reagieren. Für globale Komponenteneinkäufer ist die Botschaft klar: Die Karte der kritischen Mineralien wird in Echtzeit neu gezeichnet, und Lieferketten-Resilienz erfordert zunehmend, die geopolitischen Schachzüge rund um Bergbau- und Verarbeitungskapazitäten zu beobachten – nicht nur die Stückliste.
Stromnetz unter Druck: KI-Rechenzentren-Boom trifft auf veraltete Infrastruktur
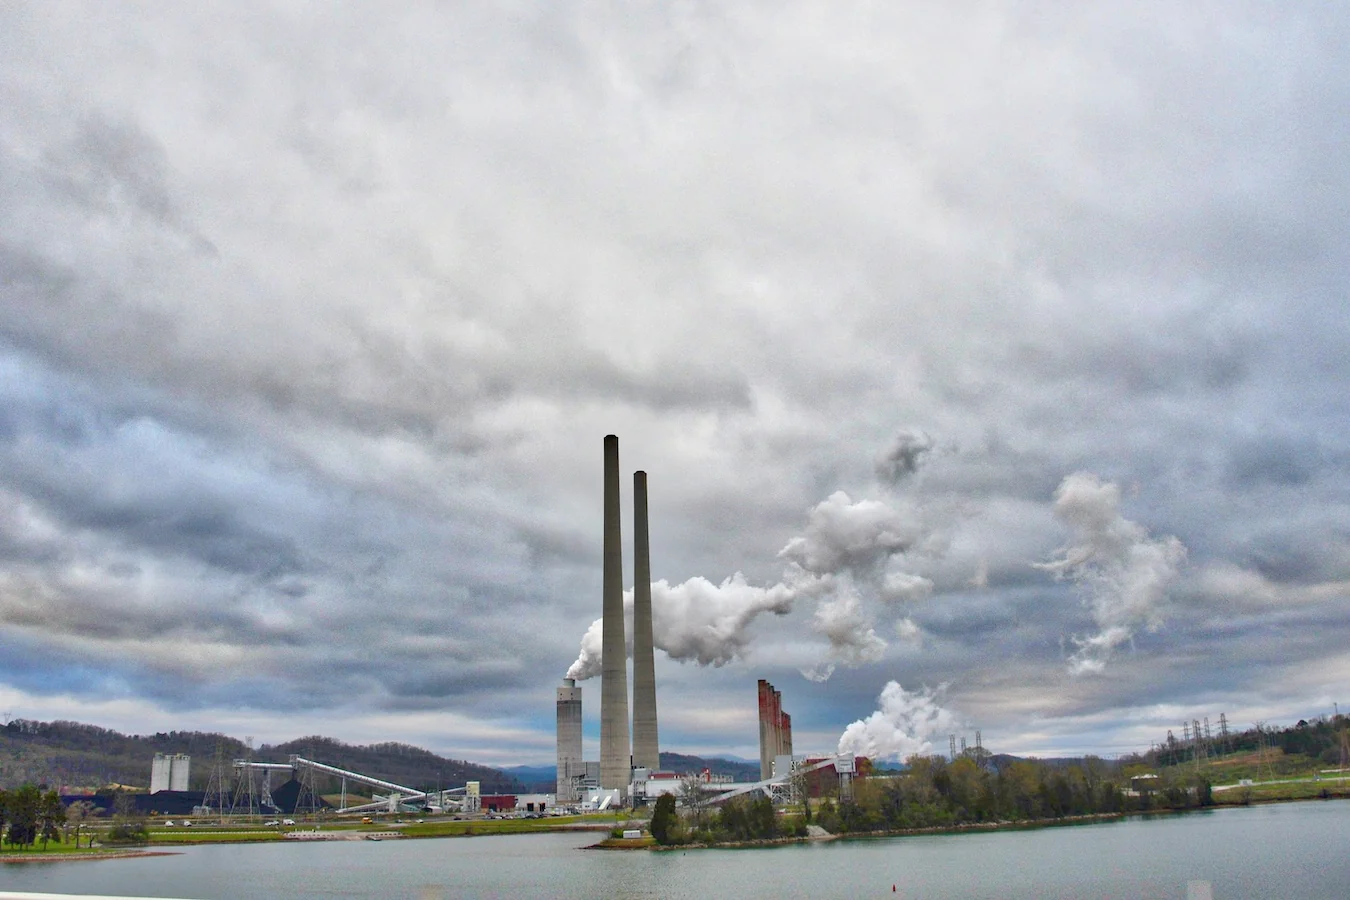
Metas Ausbau des KI-Rechenzentrums Hyperion in Louisiana hat die Gesamtinvestitionen auf über 50 Milliarden Dollar getrieben, inklusive Steuervergünstigungen und Infrastrukturausgaben. Doch gerade die Größenordnung solcher Projekte legt eine wachsende Kluft offen zwischen dem exponentiellen Strombedarf der künstlichen Intelligenz und den Fähigkeiten des US-Stromnetzes. In einer aufschlussreichen Reaktion hat der größte öffentliche Versorgungsbetrieb des Landes, die Tennessee Valley Authority, ihren Energieplan überarbeitet und setzt verstärkt auf Kohle, Gas und Atomkraft – Solar- und Windinvestitionen werden gemäß bundesstaatlichen Vorgaben zurückgestellt.
Branchenanalysten und Netzexperten beschreiben die Lage als klassischen Engpass: Insgesamt verfügt Amerika über reichlich Erzeugungskapazität, doch die Übertragungs- und Verteilnetze bringen den Strom nicht dorthin, wo die Rechenzentren ihn brauchen. Works in Progress stellte fest, dass nicht die Erzeugung, sondern das Netz der eigentliche Flaschenhals für den KI-Ausbau ist, während Siemens Energy massiv auf Netzinfrastruktur setzt, um Befürchtungen einer zyklischen Abschwächung zu begegnen. Analog Devices ist mit der Übernahme von Empower Semiconductor aggressiv ins Power-Management eingestiegen und zielt auf die gesamte KI-Stromkette vom Netz bis zum Kernrechner.
Für Industriebetriebe sind diese Dynamiken ein zweischneidiges Schwert. Einerseits treibt das Kapital für die Netzmodernisierung – Transformatoren, Schaltanlagen, Hochspannungskabel und zugehörige Strukturkomponenten – die Nachfrage nach einem breiten Spektrum von Industrieteilen und Baugruppen. Andererseits können sich Bauzeiten für neue Fabrikanschlüsse verlängern, wenn Versorger große Hyperscale-Kunden priorisieren und knappe Netzanschlusskapazitäten zuteilen. Wartungs- und Zuverlässigkeitsingenieure bestehender Industrieanlagen sollten zudem die Belastung der lokalen Netze beobachten: Spannungseinbrüche und Frequenzstörungen können häufiger auftreten, wenn veraltete Infrastruktur an ihre Grenzen gebracht wird.
Fertigungstechnologie: Robotik, Predictive Maintenance und Additive Fertigung treiben Investitionen
Eine prospektive Umfrage im Industrieautomatisierungssektor von IMI, veröffentlicht bei Process and Control Today, bestätigt, dass Robotik in den nächsten fünf Jahren die Automatisierungsinvestitionen anführen wird – mit einer wichtigen Einschränkung: Die Vernetzung über Plattformen und Steuerungssysteme hinweg gilt inzwischen als der entscheidende Enabler. Das deckt sich mit dem breiteren Wendepunkt Mitte 2026, den MarketScale identifiziert hat und bei dem physische KI, aktualisierte Sicherheitsnormen und die Konsolidierung der Intralogistik die Fabrikhallen umformen.
Predictive Maintenance – oft gepriesen, nicht immer eingeführt – gewinnt neue Traktion, während sich die Wirtschaftlichkeit der KI-gestützten Zustandsüberwachung verbessert. McObjects eXtremeDB-9.0-Update beschleunigt Embedded-AI-Workloads für Predictive Maintenance und Computer Vision, während TechTarget die fünf Kernvorteile benennt: weniger Ausfallzeiten, längere Anlagenlebensdauer, geringere Ersatzteilbestände, mehr Sicherheit und datenbasierte Beschaffung. Für Komponenteneinkäufer bedeutet dieser Trend: Zustandsüberwachungssensoren, lineare Umlauflager und robuste Steckverbinder werden zunehmend nicht als nachträgliche Verbrauchsteile, sondern als integraler Bestandteil intelligenter Asset-Health-Systeme spezifiziert.
Die additive Fertigung wandert vom Prototyping in produktionsreife Anwendungen. Framatome hat in Frankreich ein neues additives Fertigungszentrum für nukleargrade Komponenten eröffnet, und Coriolis Composites bereitet automatisierte Faserablagemaschinen für die nächste Generation von Schmalrumpfflugzeugen vor. Bei den Werkstoffen beschrieb eine Nature-Studie eine hierarchisch nanostrukturierte Medium-Entropy-Legierung aus der additiven Fertigung, die eine beispiellose Kombination aus Festigkeit und Duktilität bei Kryotemperaturen erreichte. Für Konstrukteure deuten diese Fortschritte auf eine Zukunft, in der kundenspezifische Metallteile mit Extremleistungsprofilen nahe am Einsatzort gedruckt werden – was Lieferketten für Spezialersatzteile und Kleinserien erheblich verkürzen kann.
Regionaler Fokus: Indiens Fertigungsoffensive gewinnt an Fahrt, während globale Produktionsdaten gemischte Signale senden
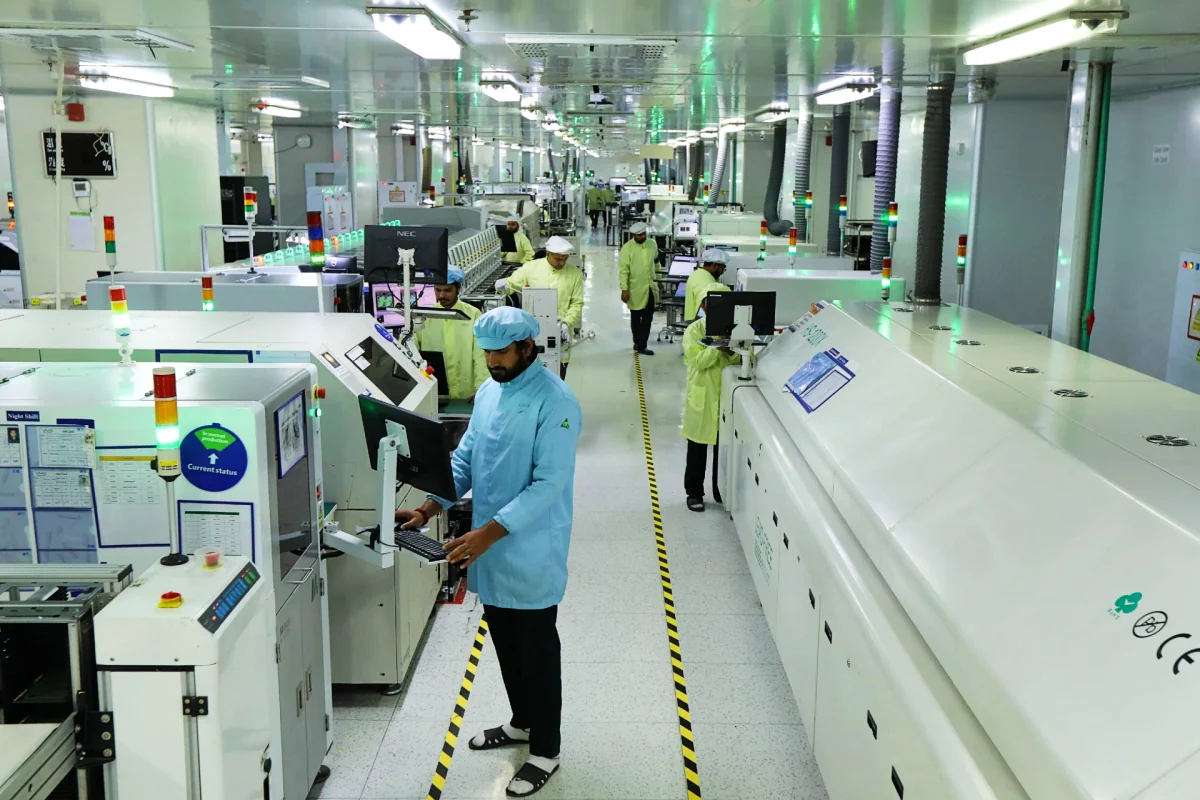
Indiens Industriegeschichte hellt weiter auf. Der Global Supply Chain Shift Report von ASSOCHAM unterstreicht, dass das Land als bevorzugter Fertigungsstandort an Boden gewinnt – angetrieben von Freihandelsverhandlungen, einer schwächeren Rupie und gezielter Politikunterstützung. In der Fabrikhalle hat Tata Motors‘ Kaushalya-Programm über 23.000 junge Menschen in Automobilfertigungsqualifikationen ausgebildet, während das Joint Venture von Vivo und Dixon eine neue Phase der Smartphone-Produktion markiert, die Branchenkenner als Blaupause für exportorientierte Elektronikfertigung sehen. Allcargo Logistics baut die Unterstützung für Kleinst-, Klein- und Mittelunternehmen aus und baut damit das Logistikgerüst, das Indiens Fabrikproduktion mit den Weltmärkten verbindet.
Anderswo zeigt sich das Produktionsbild weniger einheitlich. Japans Industrieproduktion stieg im Mai nur um 0,1 Prozent und befeuerte keine starken Nachfrageprognosen. Italiens Industrieproduktion schrumpfte zum Vormonat um 0,3 Prozent, und Uruguay verzeichnete einen Rückgang, der die ungleichmäßige Erholung in Lateinamerika unterstreicht. Immerhin investierte die Europäische Bank für Wiederaufbau und Entwicklung im ersten Halbjahr 2026 1,4 Milliarden Dollar in die Türkei – ein Signal, dass gezielte Infrastruktur- und Fertigungswetten trotz regionaler Gegenwinde gedeihen können.
Für globale Einkäufer und Händler von Industriekomponenten fordert dieses gemischte Umfeld eine granulare Marktplanung. Lieferketten mit Anker in Süd- und Südostasien dürften wachsende Auftragsbücher sehen, während die Nachfrage in Teilen Europas und Lateinamerikas bis zum Jahresende flach bleiben kann. Ingenieure, die Exportmaschinen spezifizieren, sollten regionale Normen, Lieferzeiten und die Verfügbarkeit qualifizierter Servicenetze genau im Blick behalten, während sich die Fertigungslandschaften weiter diversifizieren.
Quellen
- Iowa Farm Bureau – USA verlängern USMCA-Handelsabkommen nicht
- Automotive Logistics – Autobranche warnt: Jährliche USMCA-Überprüfung gefährdet Investitionen in nordamerikanische Automobillieferketten
- Steel Market Update – Brasilianisches Roheisen und Zollstapelung im Mittelpunkt des Section-301-Streits
- Thompson Hine Smartrade – Präsident Trump kündigt Verhandlungen auf Basis der Section-232-Feststellungen zu Verkehrsflugzeugen und Triebwerken an
- Tuoi Tre News – Vietnam-US-Containerraten schießen auf fast 9.000 USD pro Container
- IndexBox – Transpacific-Seefrachtraten steigen in der frühen Hochsaison um 120 %
- WWD / Sourcing Journal – Chinas Hafenüberlastung vor neuer Bewährungsprobe, während Taifun Bavi näher kommt
- Global Banking & Finance Review – Maersk nimmt Rotmeer-Service über den Suezkanal wieder auf
- Biztoc – Flexport-CEO zur El-Niño-Bedrohung für den Schiffsverkehr am Panamakanal
- The New York Times – John-Deere-Landwirte haben Anspruch auf Reparaturrecht, sagt die FTC
- Manufacturing Dive – Deere einigt sich mit der FTC im Reparaturrechtsstreit
- Reuters – Pentagon investiert 25 Millionen Dollar in Seltene-Erden-Startup ReElement Technologies
- Global Times – Chinas Exporte Seltener Erden fallen im H1 auf 30.482,8 Tonnen, so Zolldaten
- Bloomberg – Australien beschränkt Rechte chinesischer Investoren an Seltene-Erden-Miner
- Benzinga – Mark Zuckerbergs Meta schraubt seine größte KI-Wette hoch: Hyperion-Rechenzentrum wird zu einem Projekt mit über 50 Milliarden Dollar
- Grist – Der größte öffentliche Versorgungsbetrieb des Landes setzt verstärkt auf Kohle, Gas und Atomkraft
- Works in Progress – Was den KI-Ausbau bremst
- Process and Control Today – ROBOTIK FÜHRT DIE AUTOMATISIERUNGSINVESTITIONEN DER NÄCHSTEN FÜNF JAHRE AN – DOCH INTERKONEKTIVITÄT IST DER SCHLÜSSEL
- KNN India – Global Supply Chain Shift stärkt Indiens Fertigungsaussichten, so ASSOCHAM-Bericht
- TechCrunch – Nach Apple tritt Indiens Smartphone-Fertigungsboom mit Vivo-Joint-Venture in eine neue Phase
- Breakingthenews.net – Japans Industrieproduktion steigt im Mai um 0,1 %
- ING THINK – Italiens Industrieproduktion verzeichnet leichte Schrumpfung im Mai
- Hurriyet Daily News – EBRD investiert 1,4 Milliarden Dollar in die Türkei im ersten Halbjahr 2026