
Executive Summary
Der globale Containerverkehr steht unter starkem Druck: Der Hafenstau erreicht mit 4,3 Millionen TEU einen Rekord, die Transpazifik-Frachtraten steigen auf Zweijahreshochs, darunter 10.000 US-Dollar pro 40-Fuß-Container auf der Route Indien–USA. Die Wocheninformation zeigt, dass das Zusammentreffen von zollgetriebener Vorverladung, Taifun-Störungen in China und Schiffsumdisponierungen einen Logistikengpass schafft, der Industriekomponenteneinkäufer, OEMs und Vertriebler weltweit direkt betrifft. Zugleich signalisieren die Rohstoffmärkte neue Kostendrücke: Toyota und Nippon Steel haben die erste Stahlpreiserhöhung seit vier Jahren vereinbart, die Verarbeitungsentgelte für Aluminiumpressbarren in China sind unter die Kostengrenze gefallen, und die Diversifizierung der Seltenen-Erden-Lieferketten beschleunigt sich. Derweil erhöht die Dollarstärke, getrieben von restriktiven Fed-Signalen, die Komplexität globaler Beschaffungsstrategien um eine weitere Ebene. Der Bericht analysiert diese miteinander verknüpften Entwicklungen und ihre Auswirkungen auf das Ökosystem der Industrieteile.
Rekord-Hafenüberlastung und der 10.000-Dollar-Container

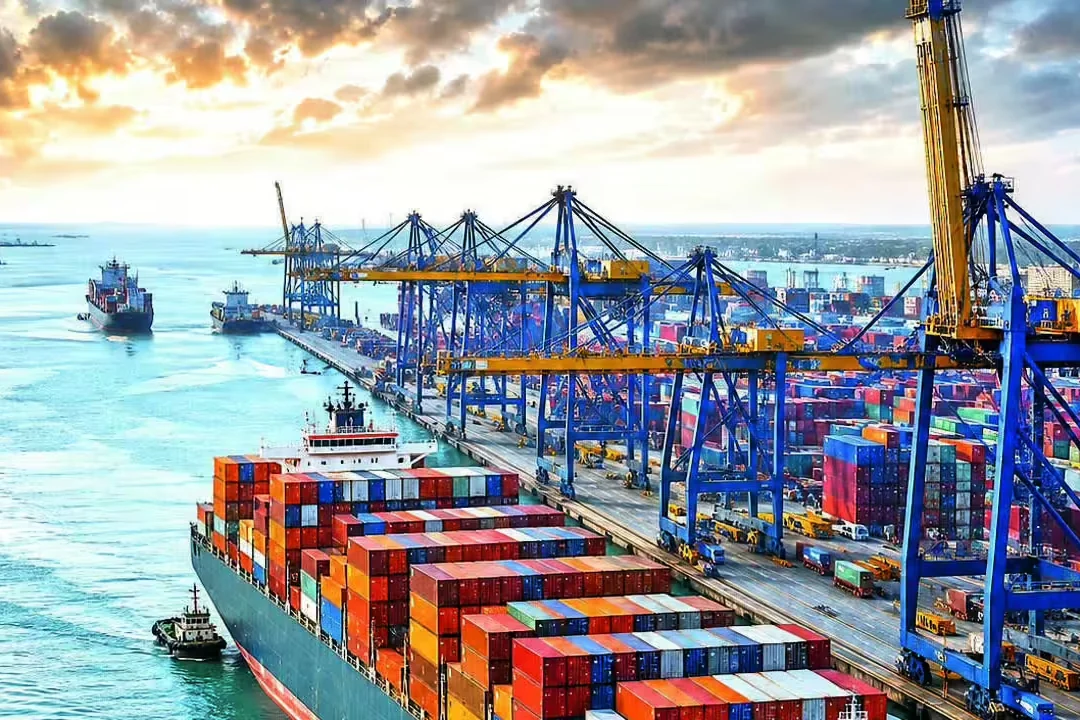
Das globale Logistiknetzwerk steht vor einem kritischen Belastungstest. Nach Daten von The Maritime Executive und Marine Insight hat die weltweite Hafenüberlastung mit 4,3 Millionen TEU wartender Schiffskapazität ein noch nie dagewesenes Niveau erreicht und die Spitzenwerte der Pandemiezeit übertroffen. Das ist keine bloße Statistik; dahinter stehen wochenlange Versandverzögerungen, brachliegende Lagerbestände und gestörte Produktionspläne für Hersteller aller Branchen. TradeWinds berichtet, dass die Containermärkte von dieser Überlastung getragen werden, die paradoxerweise die Frachtraten stützt, selbst wenn die Nachfrage schwankt.
Die Auswirkungen sind auf den Transpazifik- und Asien-Europa-Routen am stärksten. Der Drewry World Container Index ist diese Woche aufgrund eines leichten Rückgangs der Transpazifik-Spotraten leicht gefallen, doch dies verschleiert eine deutlich volatilere Realität. Wie The Times of India berichtet, sind die Seefrachtraten in die USA für indische Exporteure auf 10.000 USD pro 40-Fuß-Container gestiegen – getrieben durch Schiffsknappheit und Umbuchungen. Dieser enorme Kostenanstieg zwingt Komponenteneinkäufer, ihre Lagerhaltungsstrategien und Lieferantenbeziehungen neu zu bewerten. Die Ursachen sind vielschichtig: Reedereien verlagern Schiffe auf rentablere Routen, während der Taifun Saudel die bereits überlasteten chinesischen Häfen zusätzlich unter Druck setzt, wie WWD festhält.
Für das Ökosystem der Industriekomponenten bedeutet dies, dass längere Lieferzeiten und höhere Landedkosten zur neuen Grundlage werden. Das Zeitalter der Just-in-Time-Fertigung mit geringen Lagerbeständen wird durch eine Just-in-Case-Realität auf die Probe gestellt. Wie Kuehne+Nagel zutreffend formuliert, wird die Hafenüberlastung für Verlader ein „bewegtes Ziel“ bleiben. Es handelt sich nicht um eine vorübergehende Schwankung, sondern um eine strukturelle Herausforderung, die von Herstellern und Händlern verlangt, mehr Resilienz in ihre Lieferketten zu integrieren – etwa durch Nearshoring, Lieferantendiversifizierung oder erhöhte Sicherheitsbestände, allesamt mit eigenen Kostenauswirkungen.
Die neue Preisära des Stahls: Toyota-Nippon-Deal und Zollturbulenzen
In einer bedeutenden Entwicklung für die Rohstoffkosten haben sich Toyota und Nippon Steel auf eine Stahlpreiserhöhung ab Oktober 2026 geeinigt – die erste seit vier Jahren, wie The Japan News und SteelRadar berichten. Diese bilaterale Vereinbarung zwischen Japans größtem Automobilhersteller und seinem wichtigsten Stahllieferanten ist ein Richtwert für den gesamten Industriemarkt. Sie zeigt, dass die Stahlproduzenten höhere Inputkosten – darunter Koks, Energie und Logistik – erfolgreich an die weiterverarbeitende Industrie weitergeben. Für Komponenteneinkäufer deutet dies auf mögliche Preiserhöhungen bei einer breiten Palette stahlintensiver Teile hin, von Verbindungselementen und Lagern bis hin zu Konstruktionen schwerer Geräte.
Zur Komplexität trägt die anhaltende handelspolitische Turbulenz bei. Der Handelskrieg zwischen den USA und Kanada wirft einen langen Schatten; Al Jazeera berichtet von Befürchtungen einer kanadischen Rezession und möglichen Arbeitsplatzverlusten. Die Unsicherheit rund um das USMCA dämpft Investitionsentscheidungen. Honda hat ausdrücklich erklärt, ohne USMCA-Verlängerung möglicherweise kein neues nordamerikanisches Werk zu bauen – eine Haltung, die auch Jalopnik aufgreift. Für die Industrie ist dies ein kritisches Signal: Anhaltende handelspolitische Unsicherheit verzögert Kapitalausgaben in Fertigungskapazitäten, was sich später auf die Nachfrage nach Industriemaschinen und Komponenten auswirken wird.
Währenddessen fordern US-Hersteller von Baumaschinen Millionenbeträge mehr an Zollerstattungen, doch Equipment World stellt fest: „Die Probleme bleiben.“ Die Section-232-Zölle auf Stahl und Aluminium bieten den heimischen Produzenten zwar einen gewissen Schutz, schaffen jedoch einen Flickenteppich aus Kosten und Compliance-Bürden für OEMs mit globalen Lieferketten. Die kürzliche Einführung von Section-232-Zöllen auf Drohnen und deren Teile, wie Wiley Rein berichtet, veranschaulicht zudem das wachsende Spektrum handelspolitischer Maßnahmen, die Vorprodukte der fortschrittlichen Fertigung betreffen.
Seltene Erden: Der Wettlauf um die Brechung von Chinas Griff intensiviert sich
Das strategische Gebot, Lieferketten für seltene Erden abzusichern, geht von Politikkonzepten zu konkreten Investitionen über. CNBCs Blick hinter die Kulissen von Lynas Rare Earths beleuchtet die Bemühungen des Unternehmens, Lieferketten jenseits Chinas aufzubauen, während Mining Weekly meldet, dass der auf die USA fokussierte Recycler Cyclic Materials weitere 75 Mio. USD für den Ausbau seiner Werke eingesammelt hat. Diese Entwicklungen sind entscheidend für Hersteller von Elektromotoren, Windturbinen und fortschrittlicher Elektronik, die stark auf in China verarbeitete Seltene-Erden-Elemente angewiesen sind.
Der Weg zur Diversifizierung ist jedoch lang und voller Herausforderungen. Eine Analyse des South China Morning Post warnt, dass Brasiliens Seltene Erden Chinas Griff nach den Magnetmaterialien zumindest bis 2032 nicht brechen werden. Das ist eine nüchterne Realitätsprüfung. Während neue Bergbau- und Verarbeitungsanlagen geplant werden, bleibt die komplexe, mehrstufige Lieferkette für Permanentmagnete tief in China verankert. The Guardians Kommentar zur Sicherung essenzieller Lieferketten unterstreicht die geopolitische und wirtschaftliche Bedeutung dieses Themas. Für Ingenieure und Komponenteneinkäufer bedeutet dies, dass Preisvolatilität und Versorgungssicherheit bei Komponenten auf Basis seltener Erden – etwa Servomotoren und Präzisionsantriebe – ein dauerhaftes Risiko bleiben werden. Die jüngsten Kostendrücke bei Lynas, wie Seeking Alpha anmerkt, zeigen zudem, dass Produktion außerhalb Chinas derzeit teurer ist – ein Kostenaufschlag, der unweigerlich die Lieferkette hinab weitergereicht wird.
Signale vom Aluminiummarkt: Bearbeitungsprämien geben in China stark nach
In China, dem größten Aluminiummarkt der Welt, entfaltet sich eine eigenartige Dynamik. Wie Shanghai Metals Market (SMM) berichtet, sind die Bearbeitungsprämien für Aluminium-Billets am Markt in Foshan unter die Kostengrenze gefallen – gerade während sich die „Saisonspitze im September“ nähert. Dies deutet auf ein Überangebot an Bearbeitungskapazitäten relativ zur Nachfrage hin und führt zu einem harten Wettbewerb unter den Strangpresswerken. Während die Primäraluminium-Preise durch die Nachfrage aus Rechenzentren und Netzinfrastruktur gestützt werden, steht der Downstream-Bearbeitungssektor unter Margendruck.
Diese Divergenz hat erhebliche Konsequenzen. Für Käufer von Strangpressprofilen und Aluminiumkomponenten könnte dies kurzfristig wettbewerbsfähigere Preise bedeuten, während die Verarbeiter um Marktanteile kämpfen. Es ist jedoch eine unhaltbare Situation. Bleiben die Bearbeitungsprämien unter den Kosten, ist eine Kapazitätsbereinigung unvermeidlich, was künftig zu Lieferengpässen und Preisspitzen führen könnte. Der breitere Trend steigender Kupferpreise, getrieben durch die Nachfrage aus Rechenzentren wie Yahoo Entertainment berichtet, verkompliziert die Kostensituation für Elektrokomponenten und Verdrahtung zusätzlich. Für Industrieeinkäufer ist dies eine Erinnerung daran, dass Rohstoffmärkte kein Monolith sind: Einzelne Stufen der Wertschöpfungskette können sehr unterschiedlichen Preisdrücken ausgesetzt sein.
KI-Infrastruktur: Die unaufhaltsame Nachfrage nach Energie und Komponenten
Der KI-Boom bleibt der Hauptmotor der industriellen Nachfrage, insbesondere bei Energieinfrastruktur und Hightech-Fertigung. Nvidias spektakuläre Q2-Ergebnisse mit einem Umsatz von über 96 Mrd. USD haben den Markt aufgeschreckt und das Ausmaß der Investitionen in KI-Rechenzentren unterstrichen. Das ist nicht nur eine Tech-Geschichte; es ist eine gewaltige Industriegeschichte. Wie The Atlanta Journal-Constitution berichtet, hat sich Nvidias Umsatz im Jahresvergleich mehr als verdoppelt – ein klares Zeichen für anhaltende Kapitalausgaben.
Diese Ausgaben schlagen direkt in Nachfrage nach physischer Infrastruktur durch. Georgia Power hat die Genehmigung für einen Stromliefervertrag über 3,2 GW für ein OpenAI-Projekt erhalten, wie Yahoo Entertainment berichtet. Allein dieses Projekt bedeutet einen enormen Bedarf an Transformatoren, Schaltanlagen, Sammelschienen und einer Vielzahl weiterer Elektrokomponenten. Der Markt für lamellierte Sammelschienen soll laut MarketsandMarkets bis 2035 auf 2,13 Mrd. USD wachsen – ein Nischen-, aber aufschlussreiches Beispiel dafür, wie KI Nachfrage nach Spezialkomponenten schafft. Hitachi Energys Investition von 300 Mio. USD zur Erweiterung der Fertigungskapazität für Netzinfrastruktur in Ostchina, wie TD World berichtet, ist eine direkte Reaktion auf diesen globalen Nachfrageschub.
Für das Ökosystem der Industriekomponenten bedeutet dies eine anhaltende, hohe Nachfrage nach Komponenten für Stromerzeugung, -übertragung und Kühlsysteme. Zudem bleiben die Lieferketten für diese Komponenten knapp, mit langen Lieferzeiten bei spezialisierter Elektroausrüstung. Der KI-Ausbau ist kein reines Software-Phänomen; er ist ein Hardware- und Infrastruktur-Gigaprojekt, das die industrielle Nachfrage über Jahre prägen wird.
Recht auf Reparatur: Von Landesgesetzen zum Bundesvorstoß
Die Bewegung für das „Recht auf Reparatur“ (Right to Repair) erhält erheblichen legislatorischen Rückenwind – mit Folgen für die Ersatzteilindustrie. Techdirt berichtet, dass Gesetze auf Landesebene weiter zunehmen, die Durchsetzung jedoch eine Herausforderung bleibt. Diese Woche ist das neue Right-to-Repair-Gesetz von Texas in Kraft getreten, wie PIRG vermerkt, und die Befürworter richten ihre Aufmerksamkeit nun auf den Kongress, nachdem Erfolge in Bundesstaaten wie Washington erzielt wurden, so Cascadia Daily News. Die Bewegung hat sogar den Agrarsektor erreicht: Landwirte haben das Recht erkämpft, ihre John-Deere-Traktoren selbst zu reparieren, weitere Reformen werden jedoch noch eingefordert.
Für den Markt der Industrieteile ist das ein zweischneidiges Schwert. Einerseits stärkt es Endanwender und unabhängige Reparaturwerkstätten und könnte den Markt für Ersatzteile vergrößern sowie das OEM-Monopol auf Reparaturteile schwächen. Andererseits wirft es Fragen zu Qualität, Sicherheit und Haftung auf, insbesondere bei komplexen Maschinen. Die Debatte läuft in Echtzeit: In St. Paul, Minnesota, argumentiert die Opposition, „Right to Repair sei falsch“, wie der Pioneer Press berichtet. Für Händler und Hersteller von Industrieteilen ist dieser Gesetzestrend sowohl Chance als auch Risiko – und erfordert ein umsichtiges Navigieren zwischen sich wandelnden Rechtsstandards und Marktdynamiken.
Währungskreuzströme: Dollarstärke und globale Beschaffung
Der US-Dollarindex stieg diese Woche auf ein Zweiwoch-Hoch, getrieben durch harte Äußerungen von Fed-Chef Warsh, der eine mögliche Zinserhöhung im September signalisierte. Wie FXStreet und Barchart berichten, wirkt sich diese Dollarstärke breit auf Rohstoffpreise und die Dynamik des Welthandels aus. Ein stärkerer Dollar macht US-Exporte teurer und Importe billiger, was die Wettbewerbsfähigkeit US-amerikanischer Hersteller beeinträchtigen kann. Für globale Komponenteneinkäufer ist ein starker Dollar ein zweischneidiges Schwert: Er senkt die Kosten für Importe aus Asien und Europa, kann aber die Nachfrage aus Schwellenländern mit schwächeren Währungen dämpfen.
Die People’s Bank of China (PBOC) setzte den USD/CNY-Referenzkurs auf 6,7811 – deutlich schwächer als die geschätzten 6,7208, wie investingLive berichtet. Dies deutet auf eine bewusste Politik zur Steuerung des Yuan-Werts inmitten von Handelsspannungen und Kapitalflüssen hin. Für Unternehmen, die aus China beschaffen, kann diese Währungsbewegung etwas Kostenentlastung bringen und einen Teil der Zoll- und Frachtkostensteigerungen ausgleichen. Zugleich signalisiert sie eine zugrunde liegende wirtschaftliche Fragilität. Das Zusammenspiel von Dollar, Yuan und anderen wichtigen Währungen ist eine kritische Variable in der Ökonomie globaler Lieferketten und beeinflusst alles – von den Rohstoffkosten bis zum Endpreis fertiger Komponenten.
Globale Fertigung: Auseinanderlaufende Wege in Indien, Europa und Afrika

Die regionalen Fertigungsdaten zeichnen ein Bild der Divergenz. Indiens Wachstum der Industrieproduktion verlangsamte sich im Juli auf 7,3 % und gab damit von einem Zweijahreshoch nach, wie Moomoo und TradingView berichten. Auch wenn es weiterhin robust ist, deutet diese Abkühlung darauf hin, dass die anfängliche Erholung nach der Pandemie nachlässt. Indiens langfristiger Kurs bleibt jedoch positiv: Regierungsvertreter werben aktiv um japanische Investitionen, und Unternehmen wie Waaree Energies konsolidieren Fertigungsabläufe und modernisieren Werke in Arizona, wie BusinessLine und Sahi berichten. Das Land positioniert sich als wichtiger alternativer Fertigungsstandort in der Neuausrichtung der globalen Lieferketten.
In Europa ist der EU-Index der Industrieproduktion im Q2 2026 auf 100,2 gefallen, wie von IndexBox zitierte Eurostat-Daten zeigen. Diese Stagnation spiegelt die anhaltende Energiekrise, die hohe Inflation und die strukturellen Herausforderungen der europäischen Fertigung wider. Eine Analyse der China Academy fragt provokant, „wie die Aktionärsrenditen die europäische Fertigung ruiniert haben“, und verweist auf die Fokussierung auf kurzfristige Finanztechnik statt auf langfristige industrielle Investitionen. Das kontrastiert scharf mit den staatlich getragenen Industriestrategien Chinas und den Reshoring-Anreizen in den USA.
Afrika präsentiert einen anderen Satz an Herausforderungen und Chancen. Südafrikas Präsident Cyril Ramaphosa fordert, den Infrastrukturplan des Landes zum Wiederaufbau der industriellen Basis zu nutzen, wie Yieh Corp berichtet. Derweil treten neue Akteure wie Indien, die Golfstaaten und die Türkei im afrikanischen Infrastrukturwettlauf auf den Plan, so Capital FM Africa. Das Infrastrukturdefizit des Kontinents ist gewaltig, doch ebenso groß ist sein Wachstumspotenzial. Für Hersteller industrieller Komponenten ist Afrika eine langfristige Chance – eine jedoch, die Geduld und Verständnis der lokalen Gegebenheiten erfordert.
Quellen
- The Maritime Executive – Hafenüberlastung erreicht neuen Rekord mit 4,3 Mio. TEU gestrandetem Volumen
- The Times of India – Seefrachtraten in die USA erreichen 10.000 USD
- TradeWinds News – Containermärkte gestützt, da Hafenüberlastung Pandemie-Höchststände übertrifft
- The Japan News – Toyota und Nippon Steel vereinbaren Stahlpreiserhöhung ab Oktober
- Equipment World – Bauausrüstungs-Hersteller fordern Millionen mehr an Zollerstattungen, doch die Probleme bleiben
- CNBC – Blick auf Lynas Rare Earths und das Rennen um Lieferketten jenseits Chinas
- South China Morning Post – Warum Brasiliens Seltene Erden Chinas Magnet-Vorherrschaft frühestens 2032 brechen werden
- Shanghai Metals Market – Verarbeitungsgebühren für Aluminiumbarren fallen unter die Kostengrenze; Foshan-Markt konsolidiert schwach auf Tiefständen
- The Atlanta Journal-Constitution – Starke KI-Chip-Nachfrage treibt Nvidias Q2-Ergebnis weit über die Erwartungen von Wall Street
- Yahoo Entertainment – Georgia Power erhält Genehmigung für 3,2-GW-Stromabkommen mit OpenAI
- Techdirt – Gesetze zum ‚Recht auf Reparatur‘ auf Landesebene nehmen weiter zu, doch die Durchsetzung bleibt nichtexistent
- FXStreet – US-Dollarindex zieht an, nachdem Warsh eine Zinserhöhung im September wieder ins Spiel gebracht hat
- investingLive – PBoC legt Referenzkurs USD/CNY für heute auf 6,7811 fest
- Moomoo – Indiens Produktionswachstum im Verarbeitenden Gewerbe verlangsamt sich im Juli auf 7,3 %
- IndexBox – Eurostat: Index der Industrieproduktion der EU sinkt im Q2 2026 auf 100,2
- Al Jazeera English – Während die USA und Kanada in einem Handelskrieg verstrickt sind, lauert die Angst vor einer Rezession