
Executive Summary
Zusammenfassung. Autonome Baumaschinen sind diese Woche vom Pilotprojekt zur finanzierten Realität geworden: Gravis Robotics schloss eine Series A über 200 Millionen US-Dollar unter Führung von SoftBank ab – die größte derartige Runde in der Geschichte der Bauausrüstung –, während Bedrock Robotics, gegründet von Waymo-Veteranen, mitteilte, dass seine selbstfahrenden Bagger bereits auf drei Standorten in Texas und Nevada im Einsatz sind. In der Fracht beschrieb Maersks Vorstandsvorsitzender den Hafenstau als strukturellen Bestandteil globaler Lieferketten, und die Containerraten von Asien an die US-Ostküste erreichten einen Höchststand des Jahres 2026. BHP verzeichnete dank Rekordkupferpreisen einen Gewinnsprung von 30 %, Befürworter des Rechts auf Reparatur errangen große Erfolge für US-Landwirte, und Washington weitete die Section-232-Zölle auf Drohnen und Polysilizium aus, während die USMCA-Überprüfung an Intensität zunahm. Ein schwächerer Dollar und gemischte Produktionsdaten aus Asien rundeten das Bild ab.
Kurzfassung. Autonome Baumaschinen sind diese Woche vom Pilotprojekt zur finanzierten Realität geworden: Gravis Robotics schloss eine von SoftBank geführte Series A über 200 Millionen US-Dollar — die größte solche Runde in der Geschichte der Baumaschinen —, während Bedrock Robotics, gegründet von Waymo-Veteranen, meldete, dass seine selbstfahrenden Bagger bereits auf drei Baustellen in Texas und Nevada im Einsatz sind. In der Schifffahrt beschrieb der Maersk-Konzernchef die Hafenüberlastung als «strukturellen Bestandteil» globaler Lieferketten, und die Containerfrachtraten von Asien an die US-Ostküste erreichten ein Hoch des Jahres 2026. BHP verzeichnete einen Gewinnanstieg von 30 % dank Rekordpreisen für Kupfer, Right-to-Repair-Befürworter erzielten große Erfolge für US-Landwirte, und Washington weitete die Section-232-Zölle auf Drohnen und Polysilizium aus, während die USMCA-Überprüfung an Intensität gewann. Ein schwächerer Dollar und gemischte asiatische Produktionsdaten rundeten das Bild ab.
Autonome Maschinen: Von Pilotprojekten zur finanzierten Realität
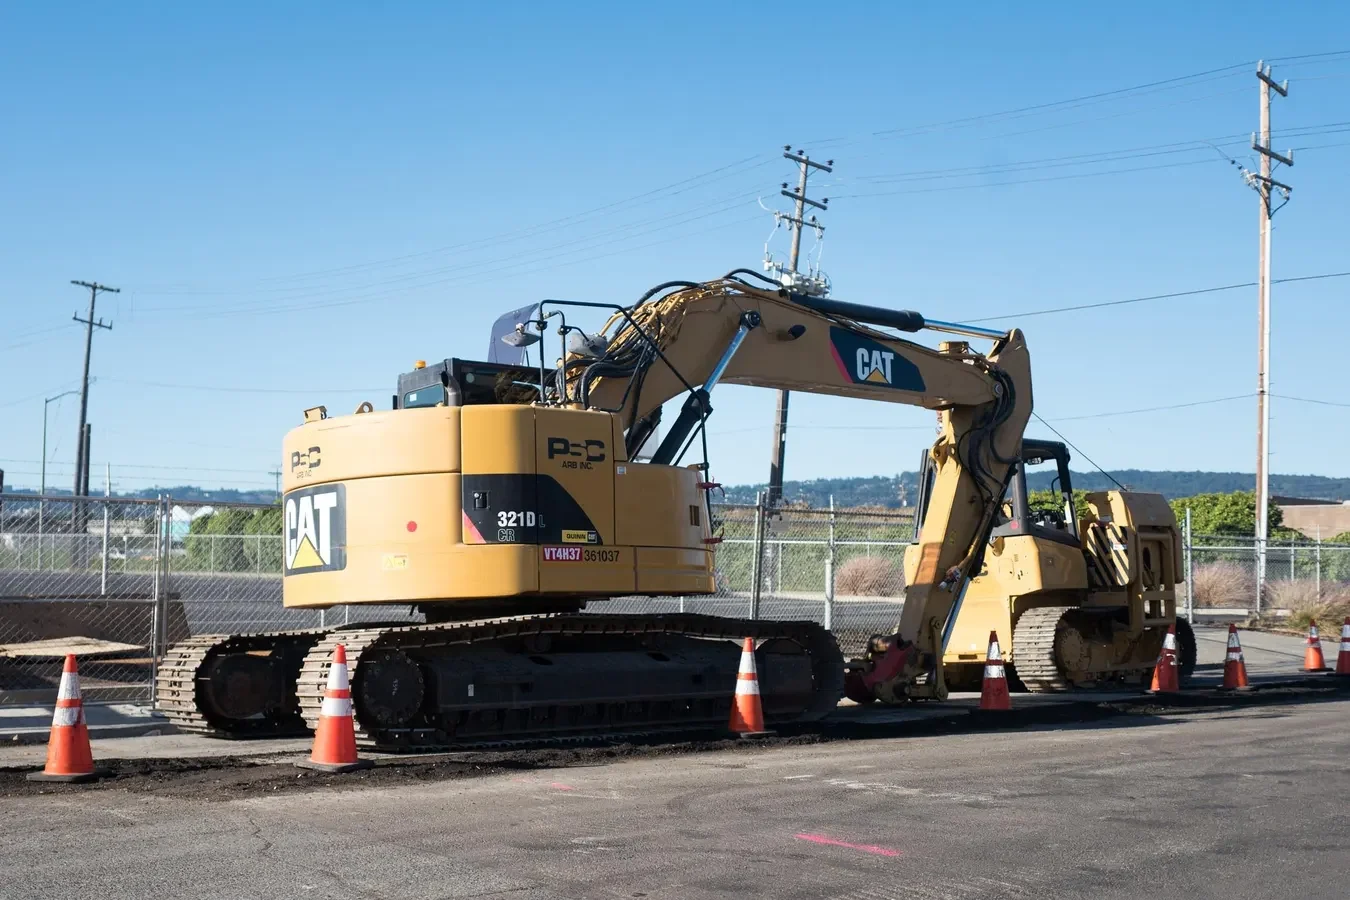
Das klarste Signal kam von Gravis Robotics, das am Montag bekannt gab, 200 Millionen US-Dollar an Series-A-Finanzierung von SoftBank eingesammelt zu haben, um seine Plattform für autonome Schwermaschinen auszubauen. Forbes berichtete, die Runde sei die größte Series A in der Geschichte der Baumaschinen. Gravis rüstet Bagger und andere Schwermaschinen gewissermaßen mit einem KI-«Gehirn» aus, das komplexe Grab- und Materialhandhabungsaufgaben mit immer weniger menschlichem Eingriff bewältigen kann.
Die Finanzierung validiert ein Segment, das schneller reift, als viele in der Branche erwartet hatten. Bedrock Robotics, ein Startup ehemaliger Waymo-Ingenieure, sagte Business Insider, seine autonomen Bagger arbeiteten ohne menschliche Bediener auf drei Baustellen in Texas und Nevada. Das Unternehmen hat die Technik selbstfahrender Autos an die langsamere, aber weit weniger strukturierte Umgebung einer Baustelle angepasst, wo Terrain, Bodenverhältnisse und Hindernisse sich ständig ändern.
Der Trend ist global. EACON Mining, ein chinesischer Spezialist für autonomen Bergbautransport, unterzeichnete eine Auslands-Kooperationsvereinbarung mit XCMG, einem der größten Hersteller von Bau- und Bergbaumaschinen weltweit. XCMG teilte separat mit, es beschleunige Geräteauslieferungen für Straßenbau-, Hebe-, Hubarbeits- und Bergbauprojekte in Angola, Südostasien, Südamerika und Mosambik — Märkte, in denen autonome und semi-autonome Systeme neben konventionellen Flotten eingeführt werden.
Für Komponentenlieferanten und Händler hat der Wandel zwei praktische Konsequenzen. Autonome Maschinen sind sensorenreich und softwareabhängig: Sie verlangen mehr Präzisionshydraulik, Encoder, Kameras, Lidar und robuste Elektronik als konventionelle Geräte. Zugleich ist die Retrofit-Chance real. Ein Großteil der weltweiten Baggerflotte ist noch konventionell, und Systeme wie die von Gravis und Bedrock sind teilweise darauf ausgelegt, auf bestehende Maschinen aufgesetzt zu werden — was die wirtschaftliche Lebensdauer älterer Geräte verlängern und einen neuen Aftermarket für Upgrade-Komponenten, Konnektivitätsmodule und Kalibrierdienstleistungen schaffen könnte.
Hafenüberlastung: Von der Störung zur strukturellen Realität

Der Maersk-Konzernchef sagte dem Journal of Commerce, die Hafenüberlastung sei inzwischen ein struktureller Bestandteil globaler Lieferketten, keine vorübergehende Störung. Der dänische Carrier erhöhte nach zweistelligem Umsatzwachstum im zweiten Quartal bereits zum zweiten Mal in diesem Jahr seine Ergebnisprognose für 2026, und er ist nicht der einzige, der Stau in Gewinn umwandelt. Lloyd’s List berichtete, die Hafenüberlastung binde schätzungsweise 1,7 Millionen TEU effektiver Schiffskapazität — Schiffe auf Reede sind Schiffe, die nicht laden oder löschen können.
Die Raten reagieren entsprechend. Die Spotfrachtraten von Asien an die US-Ostküste erreichten diese Woche laut WWD ihren höchsten Stand des Jahres 2026, getragen von robuster Nachfrage und neuen Panama-Kanal-Zuschlägen. Drewrys World Container Index stieg die zweite Woche in Folge, angeführt von höheren Transpazifik-Raten, während die Carrier die Kapazität strafften. Die asiatischen Containerfrachtraten legten um 6 % auf ein Sechs-Wochen-Hoch zu, und die Rallye wirft die Frage auf, wie viel mehr Kostenaufwand Importeure schlucken können, bevor er sich in Endproduktpreisen zeigt.
Das Rote Meer erschwert das Bild weiter. Huthi-Angriffe zielten auf den Hafen von Mokha im Jemen, und ein UN-Sondergesandter warnte, das Land steuere auf eine Eskalation zu. Saudi-Arabien startete formell eine maritime Verteidigungskoalition zum Schutz der Schifffahrt im Roten Meer und im Golf von Aden, während die UN separat ein Ende der Störungen der Schifffahrt in der Region forderte. Zusammen haben Sicherheits- und Überlastungsfaktoren die Transitzeiten und Frachtkosten weit über das Vorkrisenniveau getrieben.
Für Industrieeinkäufer sind die Konsequenzen konkret. Längere Transitzeiten und Aufschläge bedeuten, dass Sicherheitsbestände wachsen müssen, Fracht in der Landed-Cost-Rechnung berücksichtigt werden muss und Lieferanten mehr Bestand näher an den Endkunden halten müssen. Das Label «strukturell», das Maersk verwendete, ist eine Warnung: Dies ist keine Rückkehr zur Logistik vor der Pandemie — es ist ein neues Betriebsumfeld.
Kupfers Rekordlauf und der Vorstoß für kritische Mineralien

BHP, der größte Bergbaukonzern der Welt, meldete einen Gewinnanstieg von 30 % im Gesamtjahr auf Basis von Kupferrekordpreisen und einer Rekordproduktion an Eisenerz. Das Ergebnis unterstreicht, wie stark Elektrifizierung und Rechenzentren-Nachfrage in die vorgelagerten Rohstoffmärkte durchschlagen. Auch Freeport-McMoRan-Aktien legten zu, als sich das Kupfersentiment festigte, und Analysten diskutieren, wie dauerhaft die Hausse-These ist.
Die Kupferrallye ist für die Wirtschaftlichkeit industrieller Komponenten unmittelbar relevant: Kupfer ist das Leitermaterial in Motoren, Kabeln, Steckverbindern, Stromschienen und praktisch jedem elektrischen System einer Maschine oder einer Fabrik. Wenn Kupferpreise Rekorde setzen, geben Hersteller elektrischer Komponenten diese Kosten letztlich an die Einkäufer weiter. Zink, ein weiterer zentraler Input für verzinkten Stahl und Druckguss, hat wegen Lieferausfällen und schrumpfenden Lagerbeständen ebenfalls Mehrjahreshochs erreicht und erhöht den Kostendruck auf Verbindungselemente, Halterungen und Strukturteile.
Auf der Angebotsseite beschleunigen sich die Bemühungen, kritische Mineralien zu diversifizieren. American Rare Earths und Novex unterzeichneten eine Absichtserklärung zur Steigerung der US-Produktion von Selten-Erd-Oxiden und gesinterten Magneten — ein Schritt zur Verringerung der US-Abhängigkeit von in China verarbeiteten Seltenen Erden, die für Servomotoren, Robotik und elektrische Antriebe unverzichtbar sind. Perus Bergbauinvestitionen erholten sich auf 3,3 Milliarden US-Dollar, wobei Branchenanalytiker anmerken, dass das Land noch auf klarere regulatorische Reformen wartet, bevor die nächste Projektwelle angestoßen wird.
Die Botschaft für Komponenteneinkäufer: Rohstoffkosten bleiben eine dominante Variable. Die strukturelle Nachfrage nach Kupfer und Seltenen Erden — von E-Autos, Netzausrüstung, Robotik und Rechenzentren — deutet auf anhaltenden Aufwärtsdruck bei den Inputkosten elektrischer und magnetischer Komponenten hin, selbst wenn einzelne Rohstoffpreise Woche für Woche schwanken.
Right-to-Repair-Erfolge erreichen den Farmgürtel
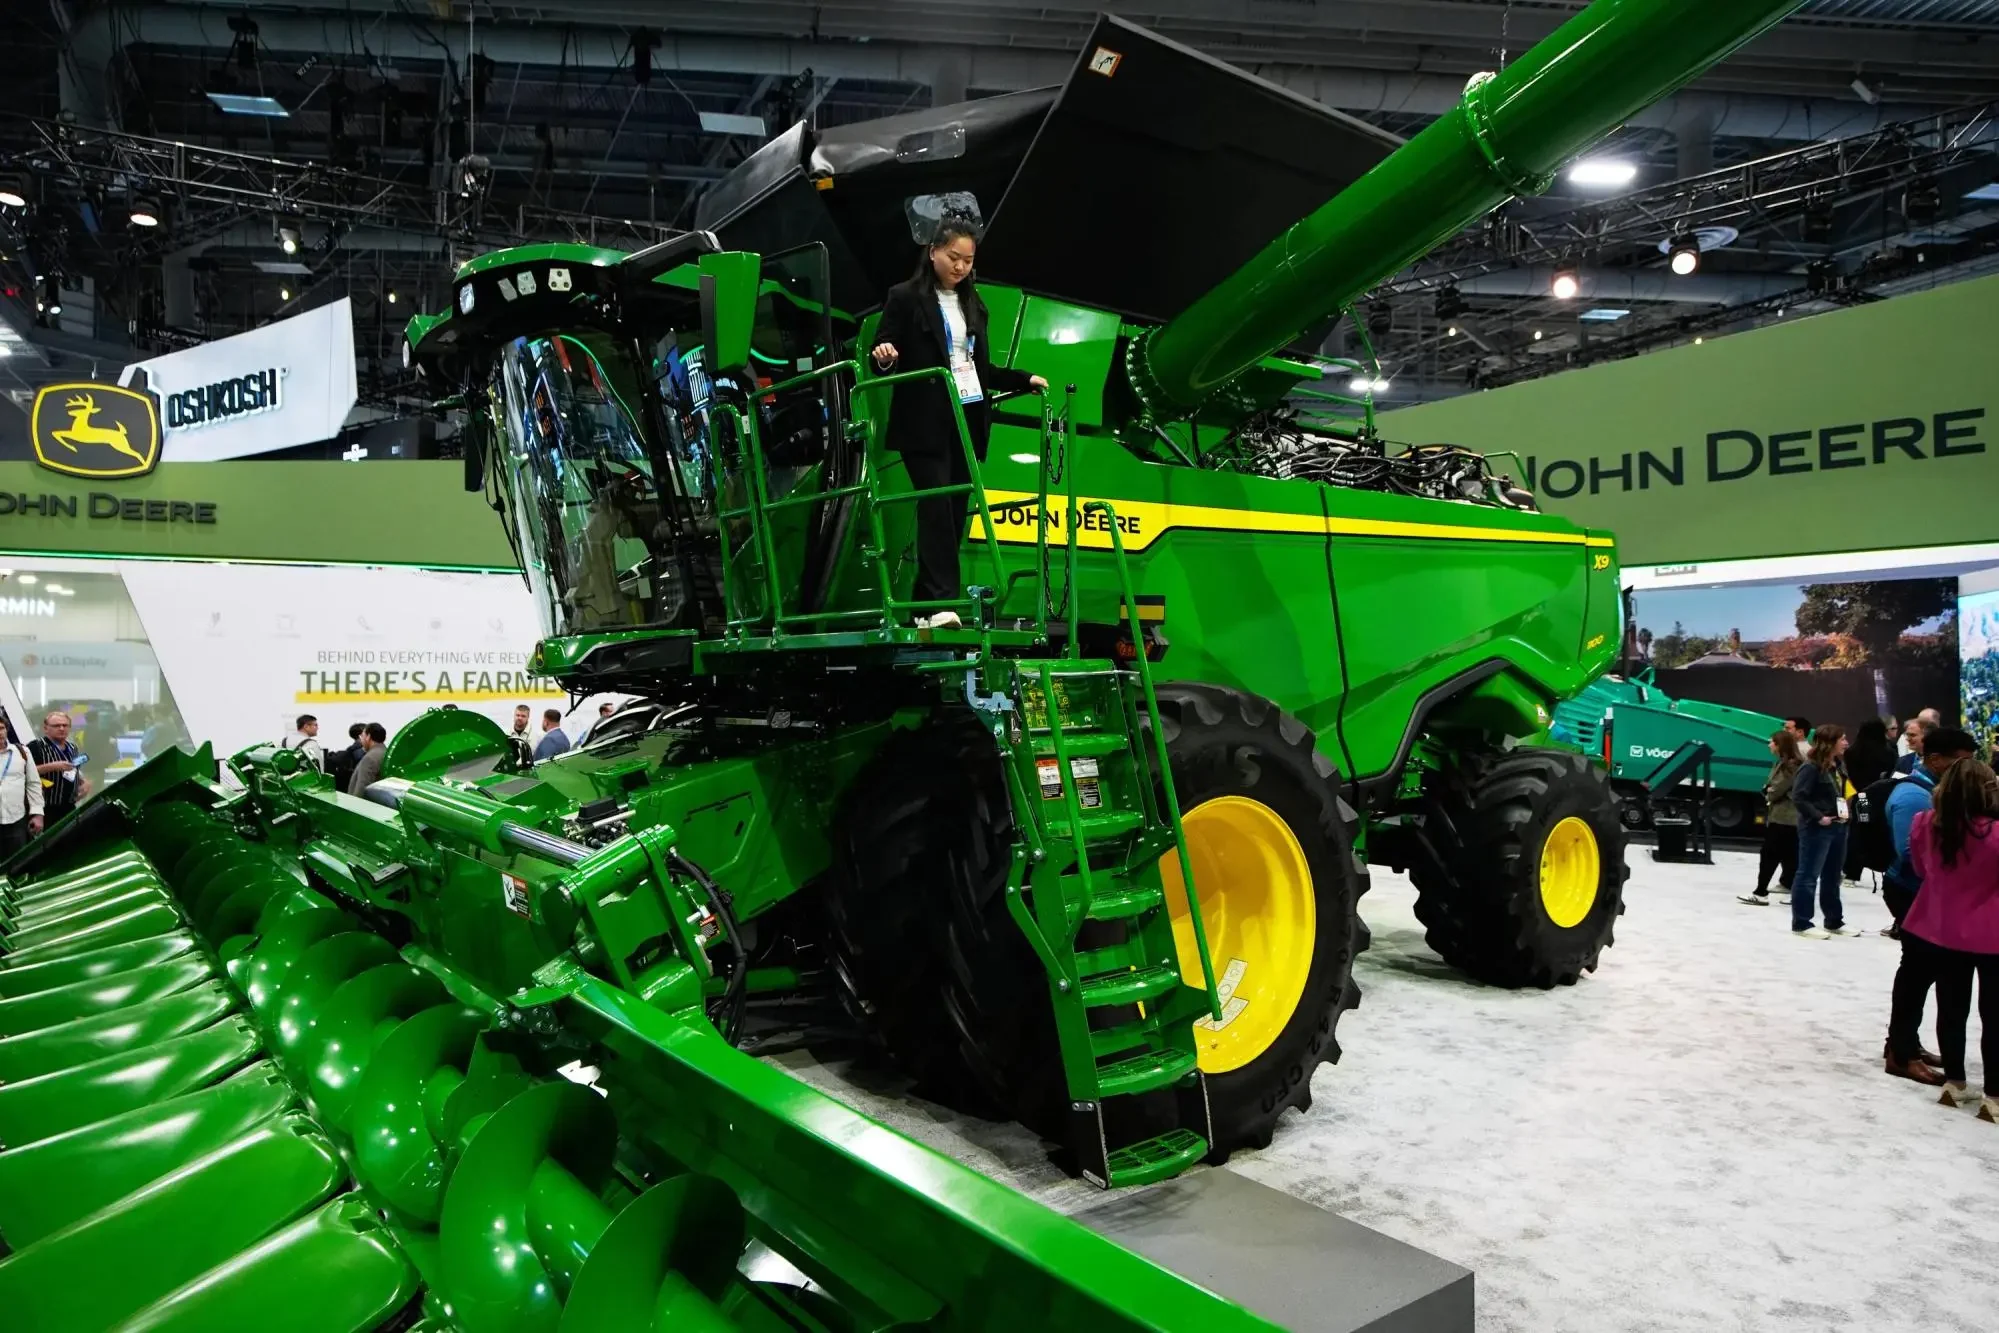
Right-to-Repair-Gesetze breiten sich in den USA aus, und diese Woche verbuchte die Bewegung beachtliche Siege im landwirtschaftlichen Kernland: Landwirte in Virginia und Iowa gewannen das Recht, ihre eigene Ausrüstung zu reparieren, wie Kolumnen im Daily Press und The Gazette berichteten. Die Siege folgen einer Einigung mit Deere & Company, wobei Befürworter warnen, es gebe einen Haken — die Vertragsbedingungen lösten die Fragen nach Softwarezugang und Diagnosedaten, die zentral für die Reparatur moderner Maschinen sind, womöglich nicht vollständig.
Die Bewegung hat sich weit über die Landwirtschaft hinaus ausgebreitet. Maines Abgeordnete brachten erneut einen Right-to-Repair-Entwurf für Elektronik ein, und Rhode Island debattiert ähnliche Maßnahmen. Die National Federation of Independent Business ist in die Debatte eingetreten; ihr Florida-Direktor erörterte das Thema in einem landesweiten Radioprogramm. Ein Agrarfachmagazin brachte den praktischen Einsatz auf den Punkt: Right-to-Repair-Änderungen könnten die Ausfallzeiten von Agrartechnik reduzieren.
Für den industriellen Aftermarket sind die Auswirkungen erheblich. Ausrüstung, die sich lokal reparieren lässt, bleibt tendenziell länger im Dienst, und eine längere Nutzungsdauer bedeutet typischerweise stetige Nachfrage nach Ersatzkomponenten — Lagern, Dichtungen, Schläuchen, Filtern, Hydraulikteilen —, während sie die Nachfrage nach komplett neuen Maschinen dämpft. Der Softwarezugang ist das nächste Schlachtfeld; ohne Diagnosedaten können unabhängige Werkstätten, Händler und Flotten-Wartungsteams moderne Geräte nicht vollständig warten.
USMCA-Überprüfung und Section-232-Maßnahmen zeichnen die Handelskarte neu
Handelspolitik dominierte die Woche in Nordamerika. Die USMCA-Überprüfung 2026 nimmt an Intensität zu: Detroiter Autobauer warnten, Änderungen am Abkommen könnten Milliardenkosten verursachen, während Agrarverbände sagen, Milliarden an Agrarexporten stünden auf dem Spiel. Mexico Business News berichtete, Kanada stehe unter neuem Zolldruck, während Mexiko seine Position innerhalb des Abkommens festigt. DHL hat die Überprüfung als kritische Frage für Versender markiert, angesichts der tiefen Integration nordamerikanischer Automobil- und Industrielieferketten.
Washington weitete seine Section-232-Zollbefugnis zudem auf neue Sektoren aus. Neue Zölle auf unbemannte Luftfahrtsysteme und Komponenten riefen eine formale Reaktion von AUVSI, dem Branchenverband der UAS-Industrie, hervor. Separate Section-232-Maßnahmen zu Polysilizium und Derivaten könnten die Expansionspläne der Halbleiter- und Solarfertigung in den USA beeinflussen, und der US-Solarhersteller First Solar begrüßte die Maßnahme öffentlich.
Das Zollumfeld schafft auch weniger sichtbare Komplexität. Washington hat mehr als 40 Ländern, darunter mehrere US-Verbündete, vorgeworfen, China bei der Umgehung US-amerikanischer Zölle zu helfen, indem Exporte über Drittländer geroutet werden, und die EU hat dem erneuten Druck widersprochen. Die Konvergenz der Zollsätze untergräbt zudem den Kostenvorteil, Lieferketten aus China zu verlagern, und schwächt damit manche Re-Shoring-Anreize, wie der Washington Examiner berichtet.
Für Industrie-Händler und Einkäufer lautet die Botschaft, Ursprungsland-Compliance als dynamische Aufgabe zu behandeln, nicht als jährliche Prüfung. USMCA-Regeländerungen könnten Beschaffungsentscheidungen innerhalb Nordamerikas verschieben, während Section-232-Maßnahmen alles betreffen — von UAS-Komponenten bis zu Polysilizium-Vormaterial für Elektronik.
Dollar auf Neun-Wochen-Tief, während Asiens Produktionsdaten gemischte Signale senden

Der US-Dollarindex fiel diese Woche auf ein Neun-Wochen-Tief und brach wichtige Unterstützungsniveaus, da schwächere als erwartete US-Konjunkturdaten die Erwartungen weiterer Fed-Zinserhöhungen zurückfuhren. Der Dollarindex brach unter die 99.32er-Breakdown-Zone, wie Investing.com berichtet, und Action Forex meldete, wichtige Unterstützungen hätten nachgegeben. Der schwächere Dollar hat Gold beflügelt und zu einem Rekordhoch der Schwellenlandwährungen beigetragen, während globale Kapitalflüsse Richtung renditestärkerer Volkswirtschaften wandern.
Währungsbewegungen haben praktische Folgen für den Industriehandel. Ein schwächerer Dollar macht US-Exporte preiskonkurrenzfähiger, verteuert aber importierte Komponenten und Rohstoffe in Dollar. In China setzte die People’s Bank of China am Montag den USD/CNY-Referenzkurs auf 6.7873 — nur marginal fester als die vorige Feststellung von 6.7878, aber deutlich über den von Marktteilnehmern veranschlagten 6.7382. Das Signal: Die politischen Entscheidungsträger sind mit einem schwächeren Yuan einverstanden, ein Faktor, der chinesische Exporte auf den Weltmärkten preiskonkurrenzfähig hält.
Die asiatischen Produktionsdaten fielen gemischt aus. Chinas Industrieproduktion im Juli verlangsamte sich stärker als erwartet und nährte Sorgen über die Nachfrageaussichten des Landes. Japan lieferte einen stärkeren Datenpunkt: Die endgültige Industrieproduktion im Juni lag bei 1,9 % gegenüber dem Vormonat und übertraf die Konsensprognose von 1,3 %. Die US-Industrieproduktion für Juli wird diese Woche veröffentlicht und liefert die nächste Lesung des nordamerikanischen Fertigungsmomentums.
Additive Fertigung erreicht industriellen Maßstab, während sich Smart Factories ausbreiten
Die BMW Group hat die additive Fertigung auf industriellen Maßstab gehoben, wie Metrology and Quality News berichtet — ein Zeichen, dass der 3D-Druck vom Prototyping zu produktionsreifen Anwendungen im Automotive-Bereich gereift ist. Die Konsequenzen für Ersatzteile und Werkzeug sind erheblich: Additiv gefertigte Komponenten lassen sich bedarfsgerecht produzieren, was physische Lagerbestände reduziert und Geometrien ermöglicht, die sich weder gießen noch zerspanen lassen.
Der Fertigungstechnik-Schwung ist in allen Regionen sichtbar. LG Electronics eröffnete in Paraná, Brasilien, eine neue Smart Factory — ihren zweiten Produktionsstandort im Land — zur Stärkung der regionalen Lieferkettenresilienz. Die Anlage unterstreicht den breiteren Trend zur regionalisierten Fertigung, mit Folgen für Komponentenlieferanten lateinamerikanischer Märkte. Zugleich kündigte Hitachi Energy eine Investition von 300 Millionen US-Dollar in China an, um die Fertigungskapazität für kritische Netzinfrastruktur auszubauen — eine Erinnerung daran, dass die chinesische Produktion für globale Lieferketten von Transformatoren, Schaltanlagen und Hochspannungsanlagen zentral bleibt, selbst wenn die Unternehmen regionale Diversifikation verfolgen.
Der Energie-Winkel schlägt die Brücke zum Rechenzentren-Boom. Rund eine halbe Billion US-Dollar an KI-Infrastrukturausgaben belasten lokale Stromnetze in den USA, und Analysten fragen zunehmend, ob Trafo-Kapazität und Netzkomponenten mithalten können. Investoren rücken mit der Aufmerksamkeit von Infrastrukturausgaben zur Monetarisierung, doch der physische Ausbau — und die dafür nötigen Komponenten — wird Jahre fortdauern.
Schwellenländer konkurrieren um die nächste Fertigungswelle
Thailands Eastern Economic Corridor führte ein Ranking der Fertigungszentren Südostasiens an, wie Borneo Bulletin berichtet, während multinationale Konzerne ihre Produktion in der Region weiter diversifizieren. Das EEC konkurriert direkt mit Vietnam, Indonesien und Malaysia um Investitionen in Elektronik, Automotive und fortschrittliche Fertigung; der Spitzenplatz signalisiert, dass Infrastrukturbereitschaft und Politikunterstützung zunehmend entscheidende Faktoren sind.
Indiens Fertigungsambitionen blieben ein zentrales Thema der Region. Branchenmanager begrüßten den Fokus der Regierung auf Fertigung nach der Unabhängigkeitstagsrede des Premierministers, während Analysten debattieren, ob die indische Industrie das Handelsdefizit des Landes durch Produktionswachstum schließen kann. Ingenieurausbildung ist ein wiederkehrendes Anliegen: Eine Kolumne in I-Connect007 argumentierte, Indiens Fertigungszukunft hänge an Ingenieuren, die weltklassige Produktionssysteme verstehen, nicht nur an theoretischem Design.
In Südafrika werden Infrastrukturausgabenpläne als potenzielle Motoren für Qualifikationen und Jobs gerahmt, wobei Bauverbände öffentliche Arbeitsprogramme zur Wiederbelebung der Nachfrage fordern. In Westafrika steht Energieinfrastruktur im Fokus: Experten argumentieren, ein regionaler Energiemarkt könne bis 2035 drei Billionen US-Dollar an Wohlstand erschließen, wobei der Fortschritt von Regulierungskoordination und grenzüberschreitenden Investitionen abhängt. Für Komponentenlieferanten sind diese Schwellenmärkte zugleich Wachstumschance und neuer Wettbewerbsdruck — jeder verlangt lokale Distribution, technischen Support und Aftermarket-Service, während neue Anbieter in den Weltmarkt drängen.
Wichtige Quellen dieser Woche
- Forbes – Bagger treffen auf KI: Gravis holt 200 Millionen US-Dollar von SoftBank, um Baumaschinen Intelligenz zu verleihen
- Business Insider via NewsBreak – Zuerst kamen selbstfahrende Autos. Jetzt bauen Waymo-Veteranen autonome Baumaschinen
- International Mining – EACON Mining schließt Auslands-Kooperationsvertrag mit Bergbaumaschinen-Riese XCMG
- Journal of Commerce – Hafenüberlastung jetzt ein struktureller Teil globaler Lieferketten: Maersk-Chef
- Lloyd’s List – Hafenüberlastung schluckt 1,7 Mio. TEU im strukturellen Ratenwandel
- WWD – Asien–US-Ostküste: Frachtraten erreichen 2026er-Hoch. Kann die Rallye weitergehen?
- Arab News – Warum Huthi-Angriffe auf Mokha das Risiko für die Schifffahrt im Roten Meer erhöhen
- Bloomberg – BHP-Gewinn springt dank höherer Kupferpreise und Rekord-Eisenerzproduktion
- Mining.com – American Rare Earths und Novex wollen die US-Magnetproduktion ankurbeln
- BNamericas – Perus Bergbauinvestitionen erholen sich auf 3,3 Mrd. USD und warten auf Reformen
- The Guardian – „Bewahren wir, was uns gehört“: Wie Right-to-Repair-Gesetze in den USA auf dem Vormarsch sind
- Civic Media – Deere-Vergleich ist ein Sieg für das Right to Repair. Doch Befürworter sehen einen Haken
- Mexico Business News – Kanada sieht sich neuen Zöllen gegenüber; Mexiko festigt seinen USMCA-Vorteil
- Troutman Pepper Locke – Zölle beschlossen: Was die neuen Section-232-Drohnenzölle für die UAS-Branche bedeuten
- Investing.com – Chinas Industrieproduktion verlangsamt sich im Juli stärker als erwartet
- Metrology and Quality News – BMW Group hebt die additive Fertigung auf industriellen Maßstab
- Hitachi Energy – Hitachi Energy investiert 300 Mio. USD in China, um die globale Fertigungskapazität für kritische Netzinfrastruktur zu stärken
- Borneo Bulletin – Thailands EEC führt das Ranking der Fertigungszentren Südostasiens an