
Executive Summary
Der eskalierende Handelsstreit zwischen den USA und Kanada, dessen Vergeltungstermin nun auf den 8. September festgelegt ist, zwingt die nordamerikanischen Industrielieferketten zu einem harten Neustart – mit Landmaschinen, Stahl und Elektronik im Visier. Gleichzeitig stehen die globalen Logistiknetzwerke unter Druck: ein wöchentlicher Anstieg der Containerraten um 4 %, anhaltende Störungen im Roten Meer und Rekordhafenstau in Asien. Die Wocheninformation beleuchtet zudem eine entscheidende Wende zur Elektrifizierung bei schwerem Bergbaugerät, neuen Rückenwind für die Reparaturrechts-Bewegung bei Off-Road-Maschinen sowie eine wachsende Kluft zwischen KI-Infrastrukturinvestitionen und kurzfristiger Industrienachfrage.
Nordamerikanischer Handelskrieg: Die Repressalien-Frist am 8. September
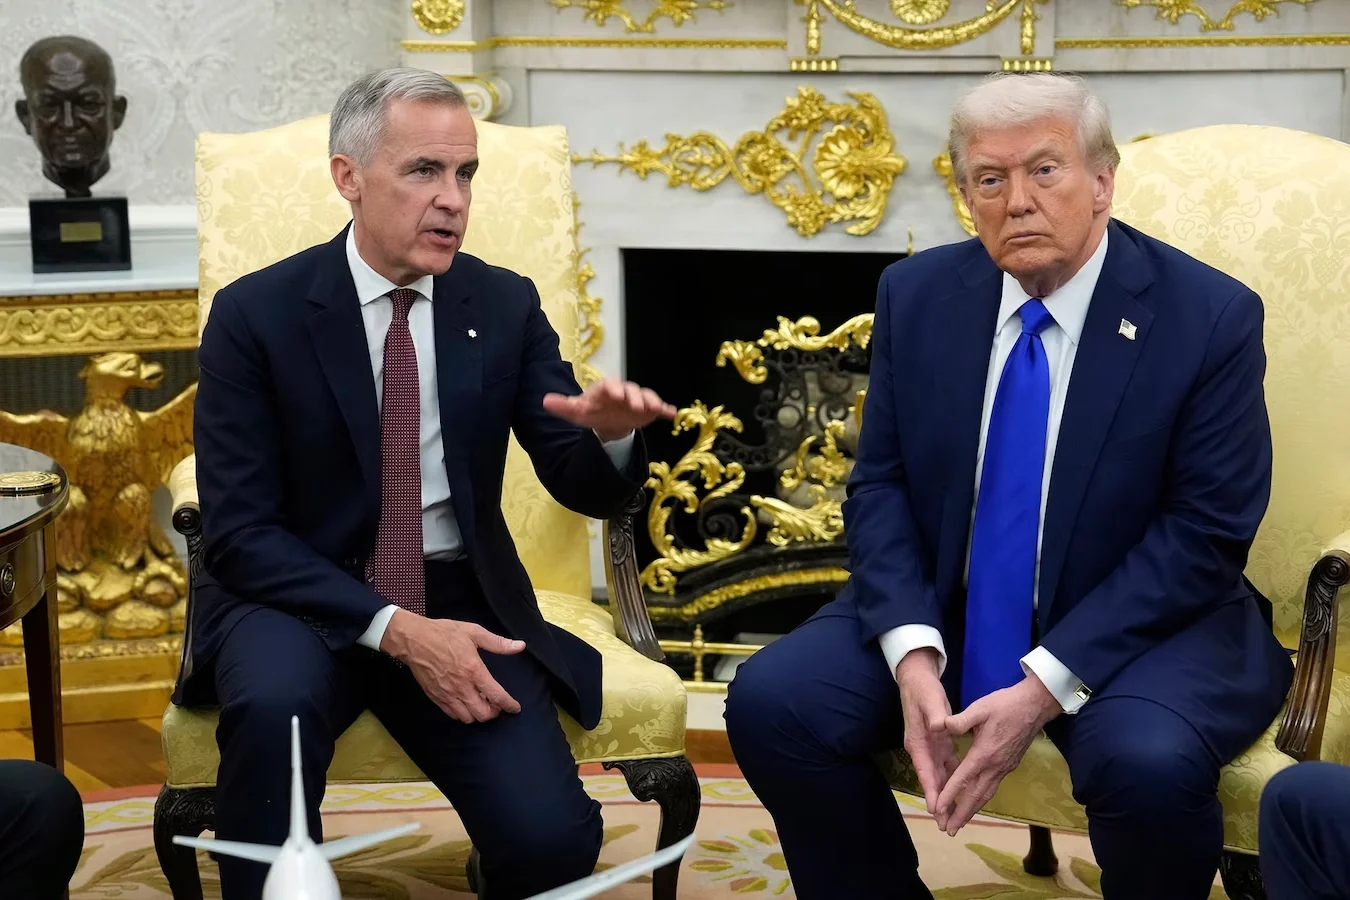
Die Handelsbeziehungen zwischen den USA und Kanada haben sich stark verschlechtert. Nachdem Washington Zölle von 50 % auf kanadische Waren im Wert von fast 20 Milliarden Dollar verhängt hatte, kündigte Premierminister Mark Carney an, Kanada werde ab dem 8. September Gegenzölle in gleicher Höhe erheben. Die kanadische Reaktion zielt ausdrücklich auf Stahl, Molkereiprodukte, Haushaltsgeräte, Landmaschinen, Zellstoff und Papier sowie Elektronik – Sektoren, die das Rückgrat der grenzüberschreitenden Industrielieferketten bilden.
Für Komponenteneinkäufer und Hersteller ist die Einbeziehung von Landmaschinen besonders bedeutsam. Die Branche basiert auf integrierten nordamerikanischen Produktionsnetzwerken, bei denen Komponenten mehrfach die Grenze überqueren, bevor sie endmontiert werden. Ein 50-%-Zoll auf Fertigprodukte, gefolgt von Repressalien auf dieselbe Kategorie, verdoppelt faktisch die Kostenreibung für jeden Hersteller mit Standorten auf beiden Seiten der Grenze. Das Scheitern der letzten Verhandlungsrunde in Washington am Freitag hat die Hoffnungen auf eine schnelle Lösung zunichtegemacht, und Präsident Trumps Hinwegsetzen über das USMCA („Das USMCA ist mir egal“) deutet auf eine längere Phase der Unsicherheit hin.
Die weiterreichenden Implikationen betreffen auch das Reshoring-Narrativ. Während manche Analysten argumentieren, US-Industrieaktien könnten von einer dauerhaften Verlagerung der Produktion zurück über die Grenze profitieren, ist die unmittelbare Realität für Ingenieure und Einkaufsteams eine der Kostenvolatilität und Lieferantenunsicherheit. Die Zollstruktur bestraft nun genau jene grenzüberschreitende Integration, die den Sektor seit Jahrzehnten prägt, und erzwingt eine Neubewertung der Beschaffungsstrategien – vom Hydraulikanschluss bis zum elektronischen Steuermodul.
Fracht & Logistik: Raten schießen hoch, wenn sich Überlastung und Geopolitik kreuzen
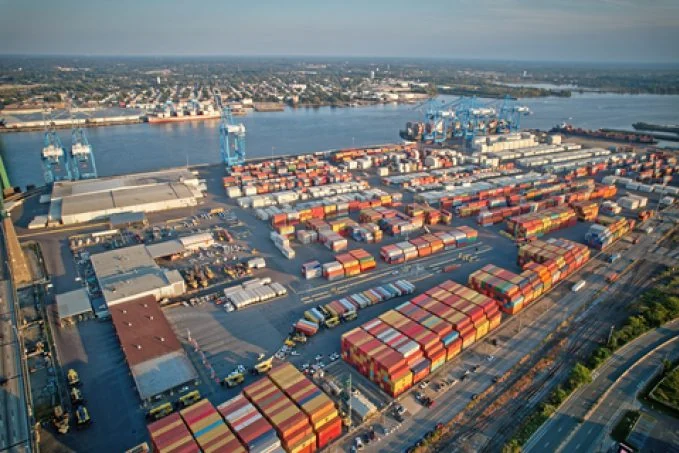
Der globale Containerverkehr erlebt eine neue Phase des Preisdrucks. Der Drewry World Container Index stieg um 4 % auf 4.526 USD pro FEU, wobei Transpacific-Routen den Anstieg anführen, da Reedereien Kapazitäten kürzen. Das ist keine nachfragegetriebene Rallye, sondern ein angebotsseitiges Zuspitzen. Die globale Hafenüberlastung hält schätzungsweise 1,7 Millionen TEU Kapazität vom Markt fern, neue Hotspots entstehen in Singapur, der Türkei und Mumbai, während chinesische Häfen mit den Folgen des Taifuns Dolphin ringen.
Die Lage am Roten Meer bleibt ein kritischer Faktor. Huthi-Raketen- und Drohnenbedrohungen stören den Schiffsverkehr weiter, und die kürzliche Schließung des Hafens von Mokka testet Jemens Fähigkeit, seine Küste zu sichern. Die Einschätzung von Kuehne+Nagel, dass Hafenüberlastung und Rote-Meer-Risiken den Containerverkehr unter Druck halten, deckt sich mit der Prognose von T3ex, dass die Frachtraten mindestens bis September erhöht bleiben. Für Industrieeinkäufer bedeutet das längere Lieferzeiten für importierte Komponenten und höhere Landed Costs, insbesondere für Waren von Asien nach Nordamerika und Europa.
In einer bemerkenswerten Entwicklung testet Südkorea die Nördliche Seeroute als Alternative zu klassischen Routen – ein Schritt, der langfristig eine schnellere, wenn auch geopolitisch komplexe Verbindung zwischen Asien und Europa bieten könnte. Derweil bietet Maersks neue Bahnverbindung Tanger–Casablanca in Marokko eine regionale Lösung für Hafenüberlastung – ein Zeichen, dass Logistiker aktiv multimodale Alternativen suchen, um Engpässe zu entschärfen.
Elektrifizierung im Bergbau: das 350-Tonnen-Batteriemonster
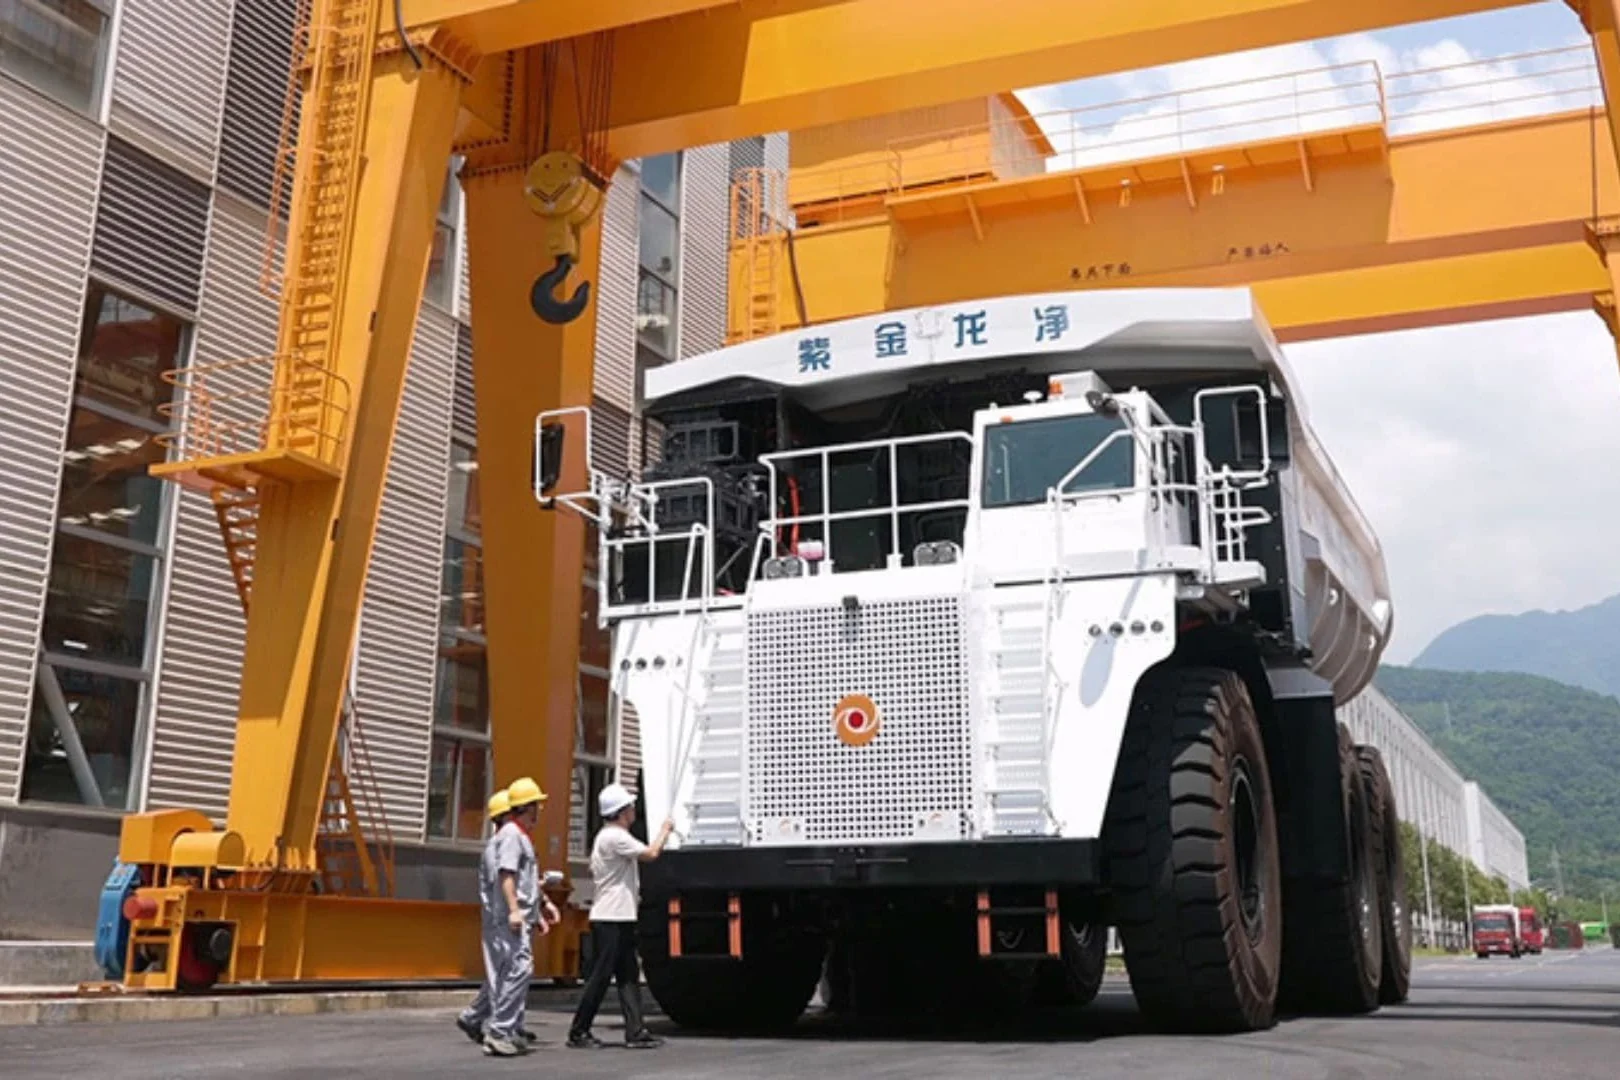
Der Bergbausektor erlebt einen qualitativen Sprung bei der Elektrifizierung seiner Geräte. Zijin Longking hat den ZL230E vorgestellt, einen elektrischen Bergbau-Muldenkipper mit 350 Tonnen Nutzergewicht und einer kolossalen 1.400-kWh-Batterie, mit einem angegebenen Ladevorgang von 10 auf 90 % in nur 25 Minuten. Das ist keine inkrementelle Verbesserung: Es ist ein realistischer Weg, den Diesel aus dem emissionsstärksten Segment des Tagebaus zu verbannen.
Für Ingenieure und Wartungsteams sind die Implikationen tiefgreifend. Der Wechsel von mechanischen Antriebssträngen zu Hochvolt-Elektrik erfordert neue Qualifikationen für Wartungsteams und eine neue Komponenten-Lieferkette – von Spezialverkabelung und Steckverbindern bis zu Wärmemanagementsystemen und Batteriezellmodulen. Falls sich die Schnellladefähigkeit in der Praxis bewährt, könnte sie einen beinahe durchgehenden Betrieb ermöglichen und Schichtpläne sowie Wartungszyklen grundlegend verändern.
Diese Entwicklung fügt sich in breitere Branchentrends ein. Die TRL4-Zertifizierung von Komatsu Südafrika als erster OEM von Tagebaugeräten signalisiert einen formalisierten Ansatz zur Technologiereife in der Branche. Insgesamt deutet vieles darauf hin, dass der Bergbau über Pilotprojekte hinausgeht und elektrische Transportlösungen im großen Maßstab einführt – mit neuen Chancen für Komponentenlieferanten, die die strengen Zuverlässigkeits- und Sicherheitsanforderungen von Hochvolt-Systemen erfüllen können.
Recht auf Reparatur: vom Händlermonopol zum Betreiber
Die Right-to-Repair-Bewegung gewinnt erhebliche juristische und politische Traktion – mit direkten Folgen für den Sektor der Offroad- und Landmaschinen. Eine neue FTC-Vereinbarung mit John Deere verschafft Landwirten und unabhängigen Werkstätten Zugang zu Diagnosetools, ein Fortschritt, der als „überfälliger Sieg“ für den ländlichen Raum gefeiert wird. Ergänzt wird dies durch einen 99-Millionen-Dollar-Vergleich mit John Deere, der die Zugangsbedingungen zu Software, Firmware und Dokumentation formalisieren würde.
Die Bewegung beschränkt sich nicht auf die Landwirtschaft. Der Kongress debattiert ein breiteres Right-to-Repair-Gesetz zur Erweiterung des Zugangs zur Pkw-Reparatur, und ein Denverer Reparturnetzwerk hat zwei Tech-Konzerne wegen der Einhaltung von Landesrecht verklagt. Der Rat von Michigan Public, eine Garantieabschreckung nicht zu fürchten, spiegelt einen wachsenden Konsens wider: Unabhängige Reparatur macht Garantien nicht automatisch ungültig.
Für Händler und Aftermarket-Teilelieferanten ist dies ein struktureller Wandel. Die Öffnung von Diagnosedaten und -tools bricht das OEM-Händler-Monopol bei komplexen Reparaturen und kann den adressierbaren Markt für Drittanbieter-Teile und Service erweitern. Zugleich steigt die technische Messlatte: Unabhängige Werkstätten müssen in Schulungen und Ausstattung investieren, um softwaredefinierte Geräte zu beherrschen. Der Trend zur Reparierbarkeit, exemplarisch durch Fairphones US-Debüt, zeigt, dass Verbrauchererwartungen beginnen, die Konstruktionsphilosophie der Industrie zu beeinflussen – zugunsten von Modularität und Servicefreundlichkeit statt versiegelter Wegwerfgeräte.
Die KI-Infrastrukturlücke: Ausgaben ohne Nachfrage
Eine deutliche Diskrepanz zeichnet sich zwischen den Investitionsausgaben für KI-Infrastruktur und den damit erwirtschafteten Umsätzen ab. Goldman Sachs schätzt, dass die Infrastrukturausgaben weit vor den Einnahmen laufen, die sie stützen sollen – eine Lücke mit tiefgreifenden Folgen für die gesamte Industrieökonomie. Alibabas 75-prozentiger Gewinnrückgang im Quartal nach beschleunigten KI-Investitionen illustriert diese Dynamik greifbar, ebenso wie Nebius‘ Emission von 5 Milliarden Dollar in Wandelanleihen für einen Kapitalplan von 20–25 Milliarden Dollar für GPUs und Rechenzentren.
Für den Industriekomponentensektor ist dieser Investitionsboom ein zweischneidiges Schwert. Einerseits treibt er die Nachfrage nach Netzinfrastruktur, Kühlsystemen und Präzisionsfertigungskapazität. Die IndexBox-Prognose für Ersatzbedarf bei Isolatoren, getragen von alternder Netzinfrastruktur, und die gestiegene Nachfrage nach keramischen Lagerbüchsen durch das Nearshoring der Halbleiterfertigung sind direkte Profiteure. Andererseits deuten die von Forbes hervorgehobene finanzielle Fragilität und die Rekordrendite zehnjähriger US-Staatsanleihen mit 30 Jahren Laufzeit darauf hin, dass eine Korrektur der KI-Bewertungen schnell in stornierte Aufträge und verschobene Projekte münden könnte.
Die Verwundbarkeit des US-Stromnetzes, unterstrichen durch Warnungen vor möglichen 18-monatigen Blackouts, verdeutlicht das physische Infrastrukturdefizit, das die KI-Ausweitung verschärft. Die Spannung zwischen dem Tempo des digitalen Infrastrukturausbaus und der Kapazität des physischen Netzes wird zu einem kritischen Engpass, der massive Investitionen in Transformatoren, Schaltanlagen und Netzüberwachung erfordert – ein langfristiger Rückenwind für Industrielieferanten, sofern die Finanzblase nicht vorher platzt.
Werkstoffe & Seltene Erden: Diversifizierungsdruck und Preissignale

Der Wettlauf um Seltene-Erden-Versorgung außerhalb Chinas verschärft sich – mit erheblichen ökologischen und ökonomischen Gegenzügen. Die USA gewinnen Seltene Erden inzwischen aus Kohlebergbau-Abwässern, während sich Brasilien als Schlachtfeld für neue Bergbauprojekte etabliert. Die Frage von Nikkei Asia – wer trägt die Umweltkosten dieses Vorstoßes – verdeutlicht die regulatorischen und reputationsbezogenen Risiken für Minenbetreiber und deren Anlagenlieferanten.
Bei den Basismetallen notiert Kupfer nahe Rekordhochs; Freeport-McMoRan gewann 7,8 Milliarden Dollar an Marktwert in Erwartung eines 870-Millionen-Dollar-Schubs beim Cashflow. Investor’s Business Daily vermerkt, dass Kupferminen-Aktien Kaufsignale erreichen, angesichts von Angebots- und Nachfrageknappheit – ein Signal, dass das Elektrifizierungsthema in greifbare Nachfrage nach Verkabelung, Motoren und Steckverbindern übersetzt wird. Umgekehrt hat das Alu-Barreninventar in China ein 5-Jahres-Hoch erreicht, mit steigenden Veredelungsgebühren bei fallenden Preisen – ein Zeichen regionalen Überangebots, das Komponentenhersteller profitieren könnte, die Aluminiumprofile einkaufen.
Auch die Stahlpreise werden genau beobachtet; Continental-Aktien ziehen Interesse auf, da die Stahlpreistrends Potenzial für Margenentlastung andeuten. Für Hersteller von Schwermaschinen ist Stahl der wichtigste Inputkostentreiber – ein anhaltender Preisrückgang würde eine willkommene Pufferwirkung gegen steigende Fracht- und Zollkosten bieten.
Globales Fertigungs-PMI: ein gemischtes Bild der Expansion

Die neuesten Flash-PMI-Daten zeichnen ein differenziertes Bild der globalen Fertigungsgesundheit. Der S&P Global Flash Manufacturing PMI der USA kam im August auf 53,2 und damit unter der Schätzung von 53,9 – ein Zeichen für ein verlangsamtes Expansionstempo. Japan dagegen übertraf die Erwartungen mit 55,1 nach 54,5, was auf robuste Nachfrage in der asiatischen Industriemacht hindeutet. Auch die Eurozone überraschte positiv mit einem Fertigungs-PMI von 52,8 gegenüber einem Konsens von 51,8.
Indien präsentiert ein komplexeres Szenario. Der Composite-PMI stieg auf 54,6, verschleiert jedoch eine Divergenz: Die Dienstleistungen tragen die Erholung, während das Fertigungswachstum auf sein schwächstes Tempo seit fünf Jahren absackte – der Fertigungs-PMI fiel im dritten Monat in Folge auf 52,9. Diese Abschwächung fällt in eine Phase wachsender Handelslücke, da Indiens Fertigungsboom die Einfuhr von Zwischenprodukten erhöht. Die Bekanntgabe eines 62.500-Crore-Rupien-Programms für Smartphone-Fertigung mit Anreizen für die heimische Beschaffung von Schlüsselkomponenten ist die unmittelbare politische Antwort auf diese Importabhängigkeit.
Für globale Lieferkettenmanager legen diese PMI-Werte nahe, dass – auch wenn keine große Volkswirtschaft in der Kontraktion steckt – der Schwung ungleich verteilt ist. Die US-Abschwächung zusammen mit der Zollunsicherheit gebietet Vorsicht bei der Bestandsplanung. Japans Stärke ist ein Gegenpol, während Indiens dienstleistunggetriebenes Wachstum sich nicht zwingend in unmittelbare Nachfrage nach Industriekomponenten übersetzt.
Neue Handelsrouten: Afrika und der neue Wettlauf um Infrastruktur

Der afrikanische Infrastrukturmarkt wird zum umkämpften Terrain, auf dem Indien, Golfstaaten und die Türkei Chinas Dominanz herausfordern. Diese Diversifikation von Finanzierungsquellen und Baukonsortien hat erhebliche Implikationen für Anlagenlieferanten. Die Lagos-Kano-Bahn in Nigeria etwa bindet Climate Focus für ihr CO2-Programm ein – ein Zeichen, dass Umweltkonformität zur Vorbedingung für Infrastrukturfinanzierung wird.
Derweil zielen die USA im Zollvollzug auf die Weiterverarbeitung in Drittländer als Schwachstelle: Fast 40 Länder wurden markiert, die bei der Umgehung von China-Zöllen helfen. Diese Offensive verkompliziert die Logistikstrategien multinationaler Hersteller, die Dreiländer-Transits zur Kostenoptimierung genutzt haben. Die kurz vor einer Entscheidung stehende Section-301-Untersuchung zu Drohnen und der Fokus des Weißen Hauses auf Transitländer zeigen, dass Handelsdurchsetzung eine hohe Priorität bleibt – eine weitere Ebene der Compliance-Komplexität für Importeure und Exporteure gleichermaßen.
Das Präferenzhandelsabkommen Indien–Mexiko mit finalisierten Verhandlungsmandaten stellt eine neue Achse des Süd-Süd-Handels dar und könnte alternative Beschaffungsrouten für Hersteller eröffnen, die sich von China wegbewegen wollen. Ebenso legt Afrikas Bestreben, die chinesischen Zollsenkungen für industrielles Wachstum zu nutzen, nahe, dass der Kontinent sich als Profiteur der laufenden handelspolitischen Neuausrichtung positionieren will – nicht als passiver Zuschauer.
Quellen
- Al Jazeera – Carney: Kanada erhebt ab 8. September Gegenzölle auf US-Waren
- Washington Examiner – Carney sagt, die USA hätten Kanada mit Zöllen „angegriffen“, und kündigt Repressalien an
- gCaptain – Transpacific-Containerraten schießen hoch, während Reedereien Kapazität kürzen
- The Loadstar – Globale Hafenüberlastung hält 1,7 Mio. TEU Kapazität vom Markt fern
- Kuehne+Nagel – Hafenüberlastung und Rote-Meer-Risiken halten Containerverkehr unter Druck
- TechRadar – Der elektrische Bergbau-Muldenkipper Longking ZL230E mit 350 Tonnen trägt eine kolossale 1.400-kWh-Batterie
- International Mining – Komatsu Südafrika als erster Tagebau-OEM mit TRL4-Zertifizierung
- Western Ag Network – John-Deeres 99-Millionen-Dollar-Vergleich zum Reparaturrecht rückt näher an die Genehmigung
- Albuquerque Journal – New-Mexico-Landwirte haben das Recht verdient, ihre Geräte selbst zu reparieren
- Yahoo Finance – Die Billionen-Dollar-Kapitalisierungslücke bei KI: Warum zu viel Hardware Nvidias Falle sein könnte
- Reuters – Alibabas Gewinn fällt um 75 % nach beschleunigten KI-Infrastrukturausgaben
- Nikkei Asia – Wer trägt die Umweltkosten des Vorstoßes für Seltene Erden jenseits Chinas?
- Investor’s Business Daily – Diese Kupferminen-Aktien erreichen Kaufsignale angesichts von Angebots- und Nachfrageknappheit
- CNBC – S&P Global Flash Manufacturing PMI kommt im August auf 53,2
- Business Standard – Dienstleistungen tragen die Erholung des Privatsektors in Indien im August: Flash-PMI
- RT – Großer asiatischer Exporteur testet die russische Arktis-Abkürzung nach Europa
- Logistics Update Africa – Maersk stellt Bahnverbindung Tanger–Casablanca gegen Hafenüberlastung vor